ソニー生命の問い合わせ先には、フリーダイヤルが何本も並んでいます。
解約に使うのは、そのうちの1本だけです。
生命保険の解約は、契約内容によって返戻金や税金の扱いが変わります。
担当ライフプランナーに言い出しづらい、返戻金がいくら戻るのか分からない。
そう思って番号を調べるところから始める人が多いので、まずそこでつまずきます。
ソニー生命の解約は担当ライフプランナーまたはカスタマーセンターへの連絡から始まり、電話だけでは完結せず「書面」か「電子請求書」での手続きが必要です。
ここで先にひとつ、間違えやすい点をお伝えしておきます。
解約で間違えやすいフリーダイヤル
公式サイトは、問い合わせ先を用件ごとに分けています。フリーダイヤルが何本も並んでいて、解約に使うのはそのうちの1本です。
・0120-158-821=個人・法人の契約者さま専用(ご契約や手続など)。解約はこちら
・0120-158-679=新規のお客さま専用(自動音声は「学資金準備のお問い合わせ」「その他商品等のお問い合わせ」)
・0120-498-321=お客さまWEBサービスやアプリの操作について
・0120-211-199=担当者からの折り返しを希望するとき
・0120-955-900=(旧)ソニーライフ・ウィズ生命のご契約者さま専用(個人・法人)。音声ガイダンスの「1」が解約・一部解約・減額
解約で 679 にかけると窓口違いです。保険証券が(旧)ソニーライフ・ウィズ生命になっている方は 821 ではなく 955-900 です。番号を押す前にもう一度だけ確かめてください。
検索して出てくる番号をそのまま押すと、新規申込の窓口につながってしまうことがあります。
以下、連絡から振込までの流れ、返戻金の確かめ方、手続きできない契約の条件、そして解約せずに済ませる方法までを扱います。
この記事でわかること
- ソニー生命の解約の要点(連絡先・2経路・準備するもの)
- 連絡から振込までの5ステップ(書面と電子請求書)
- 解約返戻金の確認方法と保険タイプ別の戻り方
- 手続きできない契約と、受け取りの条件
- 解約前の注意点と、解約以外の選択肢
- 解約の前に確かめたいこと(税金・担当者・タイミング・撤回・電話番号)
- 連絡する前の最終確認
ソニー生命の解約の要点
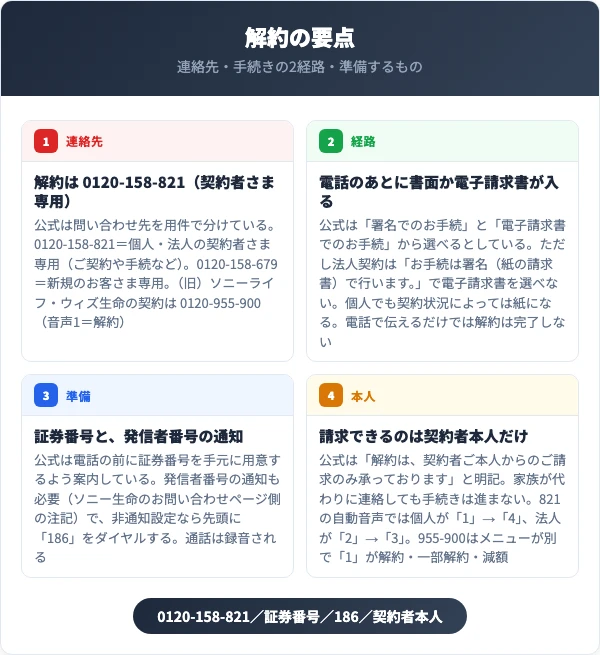
ソニー生命の解約は、連絡先・手続き経路・準備物の3点を押さえておけば迷いません。
電話で「解約したい」と伝えるだけでは完了せず、そのあとに書面か電子請求書での手続きが入るためです。
このセクションで解説する項目
連絡先とカスタマーセンター
公式の解約ページは「まずは担当者/カスタマーセンターにご連絡ください」としています。
ソニー生命は担当者制をとっており、契約者ごとにライフプランナーが付きます。
担当者がわからない場合や連絡しづらい場合は、カスタマーセンターへ直接かけて構いません。
契約者さま専用(解約はこちら)
- 電話番号:0120-158-821(個人・法人の契約者さま専用)
- (旧)ソニーライフ・ウィズ生命の証券なら 0120-955-900
- 営業時間:9:00〜17:30
- 休業日:日曜日・ゴールデンウィーク・年末年始(日曜日と祝日が重なった場合も休業)。公式が挙げている休業日はこの3つだけです
- 公式は、電話の前にご契約の証券番号を手元に用意するよう案内しています
- 発信者番号の通知が必要(ソニー生命のお問い合わせページ側の注記)。非通知設定の場合は先頭に「186」をダイヤル
- 海外からはフリーダイヤルが使えません(9:00〜17:30)
- 821の契約は 03-6748-1673/旧ウィズ生命は 03-6833-3808
- 0120-158-821 の自動音声は、解約が個人=1 → 4(「解約・貸付・契約内容変更」)、法人=2 → 3(「解約、貸付、契約内容変更」)
- 🔴 0120-955-900 はメニューが別です。「1」が解約・一部解約・減額で、「4」は住所変更・電話番号変更にあたります
- 通話は録音されます
非通知だとつながらない点は見落としやすいところです。
スマートフォンの設定を通知にしてからかけてください。
電話がつながらないときや、そもそも電話が苦手なときは、チャットという手もあります。
電話以外の相談窓口
- チャットボットによる自動応答:24時間365日
- 専門オペレーターによるチャット応答:9:00〜17:30(土日、祝日、ゴールデンウィーク、年末年始を除く)
なお公式は、契約内容に関する問い合わせはご契約者さま本人から、給付金の請求はご契約者さま本人または被保険者さまから、保険金の請求はご契約者さま本人または受取人さまからと、用件ごとに連絡できる人を分けています。
担当者から連絡してほしい場合
公式には「担当者からの連絡を希望されるご契約者さま」専用の番号も用意されています。
0120-211-199(営業時間 9:00〜17:30/日曜日・ゴールデンウィーク・年末年始を除く)
証券番号を手元に用意してかけると、後日、担当者から折り返し連絡があります。
※海外からはフリーダイヤルが利用できません。
手続きは「書面」か「電子請求書」の2経路
公式は「署名でのお手続」と「電子請求書でのお手続」から選べるとしています。
ただし公式FAQ「『お客さまWEBサービス』で解約手続はできますか?」には「※ 契約状況やご希望の内容によっては、紙の請求書でお手続いただく場合もあります。」という但し書きが付きます。
そして法人契約はこの2択ではありません。
公式FAQは「お手続は署名(紙の請求書)で行います。」と書いており、電子請求書は出てきません。
さらに「※ カスタマーセンターにお問い合わせの際には、法人のご本人確認・条件が一致した場合のみご対応させていただきます。」という条件も付きます。
書面は請求書類に記入して返送する従来型です。
電子請求書は、担当者が作成した請求書をお客さまWEBサービス内で確認して手続きする方法です。
ただし公式は「利用にはお客さまWEBサービスの登録が必要」と注記しています。
未登録なら先に登録が要ります。
どちらを選んでも、起点が担当者かカスタマーセンターへの連絡である点は変わりません。
つまり電話だけでは解約は完了しません。
連絡しただけで終わったと思い込むと、保険料が引き落とされ続けるおそれがあります。
連絡の前に準備しておくもの
用意しておきたいのは証券番号です。
連絡のときに聞かれます。
証券番号は保険証券や契約内容のお知らせに記載されています。
もうひとつ、公式は「解約は、契約者ご本人からのご請求のみ承っております」と明記しています。
家族が代わりに連絡しても手続きは進みません。
契約者本人が連絡してください。
印鑑については、公式が先に答えを出しています。
「個人契約のお客さまは、解約請求書への押印は不要です。」個人契約なら、印鑑を探して回る必要はありません。
公式が「不要」と明記しているのは個人契約についてです。法人契約は連絡のときに確かめてください。
そのかわり、請求の内容によっては本人確認書類を求められることがあります。
公式は「提出が必要な方には、お手続の申出をいただいた際にご案内します」としているので、電話の時点で必要かどうかが分かります。
連絡から振込までの5ステップ
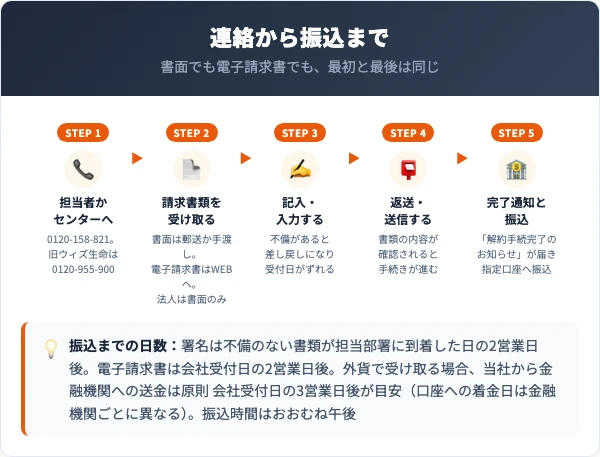
書面と電子請求書のどちらを選んでも、最初の連絡と最後の確認は共通です。
このセクションで解説する項目
STEP1:担当者かカスタマーセンターに連絡する
担当ライフプランナー、または契約者さま専用のカスタマーセンター(0120-158-821)へ電話して「解約したい」と伝えます。
(旧)ソニーライフ・ウィズ生命の契約は 0120-955-900(音声ガイダンス「1」が解約)です。
証券番号を聞かれるので、保険証券を手元に置いてから連絡しましょう。
STEP2:請求書類または電子請求書を受け取る(法人は書面のみ)
書面の場合は、担当者から請求書類を受け取るか、ソニー生命から発送されます。
電子請求書の場合は、担当者が作成した請求書がお客さまWEBサービスへ送信されます。
STEP3:必要事項を記入・入力する
書面は請求書類に記入します。
電子請求書はWEBサービスにログインし、内容を確認して手続きします(法人契約はWEBサービスを使えないため、書面だけです)。
記入や入力に不備があると差し戻しになるため、案内に沿って進めてください。
STEP4:返送・送信して書類確認を受ける
書面は記入済みの書類を返送し、電子請求書はWEBサービス上で送信します。
ソニー生命側で書類の内容が確認されると、手続きが進みます。
STEP5:完了のお知らせと返戻金の振込
公式は、書類確認後に手続きが完了すると「解約手続完了のお知らせ」を送付するとしています。
解約返戻金がある場合は、指定の口座へ振り込まれます。
振込の予定日や振込先の確認は、担当者かカスタマーセンターへ問い合わせてください。
振込までの日数(公式のよくあるご質問より)
- 署名(紙の請求書):解約に必要な不備のない書類が当社の担当部署に到着した日の2営業日後
- 電子請求書:会社受付日の2営業日後
- 外貨建保険を外貨で受け取る場合:当社から金融機関への送金は原則 会社受付日の3営業日後が目安。口座への着金日は各金融機関によって異なる
- 振込時間は金融機関によって異なるが、おおむね午後
上の日数を過ぎても入金が確認できないときは、書類に不備があって受付日が後ろにずれている可能性があります。
なお公式は「一旦解約された契約は元に戻すことができず、いざという時の保障がなくなってしまいます」と注意を促しています。
手続き後の取り消しはできません。
ただし止められる段階はあります。
公式は、紙の請求書を返送する前・WEBサービスで手続実行する前については「ご契約者さまにて返送・手続実行をしなければ、解約手続は行われません。」としています。
電話をかけた時点では、まだ後戻りできます。
書類を返送した瞬間が分かれ目です。
解約日はいつになるのか(乗り換えを考えている人へ)
公式は解約日をこう定めています。
・「解約や特約解約をするために必要な請求書類を会社が受け取った日(当社の担当者や代理店が受け取った日を含みます)が解約日となり、保障がなくなります。」
・お客さまWEBサービスの場合は「手続実行後の請求内容の確定画面に表示される『会社受付日』に保障がなくなります。」
⇒ 電話をした日ではありません。次の保険の保障開始日と突き合わせるのは、この「会社が受け取った日」のほうです
今月分の保険料についても公式の答えがあります。
「保険料が振替・決済された場合でも、当社に保険料が着金する前に解約が成立した場合は」、口座振替なら後日返金、クレジットカード払いなら後日請求取消になります。
着金日以降に解約が成立した場合は、返金も請求取消もできません。
解約したのにカードに請求が来ても、失敗ではありません
公式は「解約後も1か月〜2か月ほどは解約前の保険料がクレジットカード会社から請求されることがあります」としています。
手続きが通っていないサインではありません。慌てて掛け直す前に、請求の対象月を見てください。
解約返戻金の確認方法と保険タイプ別の戻り方
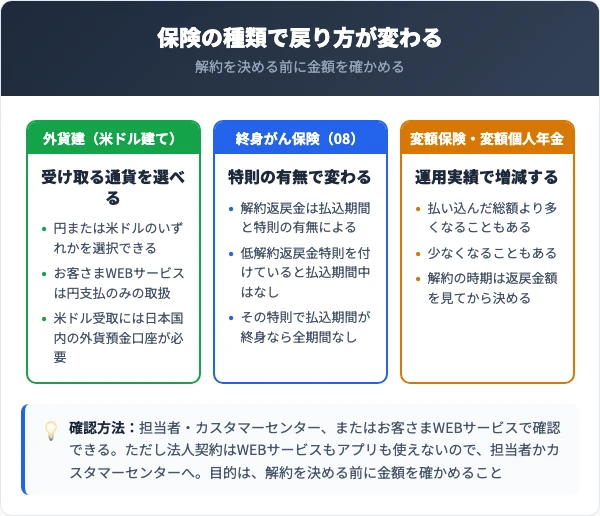
解約返戻金は、払い込んだ保険料や払込期間から計算されます。
保険の種類や契約内容によっては、返戻金がない場合や少額の場合もあります。
このセクションで解説する項目
返戻金の額を先に確認する
解約返戻金は、担当者・カスタマーセンター、またはお客さまWEBサービスで確認できます。
ただし法人契約はWEBサービスもアプリも使えません。
公式は「お客さまWEBサービス・ソニー生命 アプリは、法人名義の契約のお客さまはご利用いただけません。」として、照会も手続きの依頼も担当者かカスタマーセンターへ、としています。
契約ごとに金額が違うため、解約を決める前に額を把握しておくのが安全です。
公式FAQは画面の順路まで出しています。
ログイン後、「契約内容の照会」→「貸付金・解約返戻金」欄の「選択する」→「解約返戻金の照会」→「支払予定額」の順です。
画面構成は変わることがあるので、見当たらなければ電話で聞くほうが早いです。
外貨建は受け取る通貨を選べる
公式は外貨建保険について「受け取る解約返戻金は、円または米ドルのいずれかを選択することができます」としています。
ただし注記があり、お客さまWEBサービスは円支払のみの取扱です。
米ドルで受け取りたい場合はWEBサービスでは完結しません。
円で受け取る場合は「完備した請求書類を弊社が受領した日」の会社所定の為替レートで換算されます。
指定した金融機関が非営業日のときは翌営業日のレートになります。
米ドルで受け取る場合は、日本国内にある銀行の外貨預金の口座が必要になります。
公式は米ドル受取について、金融機関での手続上円で受け取る場合と比べて1営業日以上多く日数がかかるとしています。
振込先の金融機関によっては手数料が差し引かれる場合もあります。
終身がん保険(08)は特則の有無で変わる
がん保険にも解約返戻金がある場合があります。ただし商品によって扱いが違い、以下は終身がん保険(08)の話です。
払込期間や特則の有無によっては、はじめから無い契約もあります。
「終身がん保険(08)」に低解約返戻金特則を付けている場合は、さらに事情が変わります。
保険料が安くなる代わりに、払込期間中の返戻金がなくなります。
さらに保険料払込期間が終身の場合は、保険期間をとおして解約返戻金がありません。
払込期間が終身以外のときだけ、払込期間の経過後に死亡給付金と同額の返戻金が出ます。
特則を付けているかどうかを契約内容で確かめてください。
変額保険は運用実績で増減する
変額保険と変額個人年金保険の解約返戻金は、運用実績に応じて増減します。
払い込んだ総額より多くなることも、少なくなることもあります。
解約のタイミングは、返戻金額を確認したうえで判断するのが安全です。
| 保険タイプ | 返戻金 | 確かめておきたい点 |
|---|---|---|
| 外貨建(米ドル建て) | 契約による | 受取通貨は円か米ドルを選択できる。WEBサービスは円支払のみで、法人は利用不可 |
| 終身がん保険(08) | 払込期間と特則の有無による | 低解約返戻金特則を付けていると払込期間中はなし。その特則で払込期間が終身なら全期間なし |
| 変額保険 | あり(増減) | 運用実績で払込総額より増えることも減ることもある |
| 変額個人年金保険 | あり(増減) | 同上。解約時期の判断に返戻金額の確認が要る |
手続きできない契約と、受け取りの条件
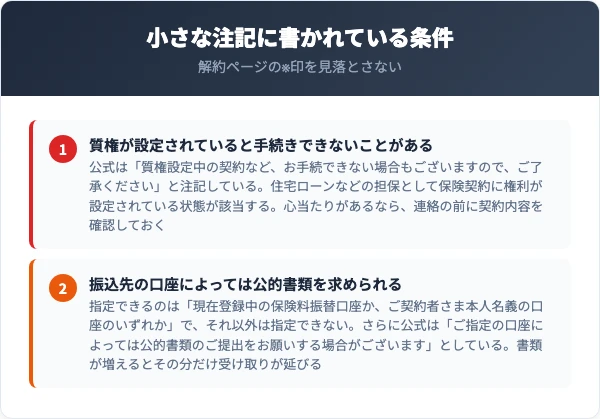
あまり知られていませんが、公式の解約ページには小さな注記がいくつも付いています。
このセクションで解説する項目
質権が設定されている契約は手続きできないことがある
公式は「質権設定中の契約など、お手続できない場合もございますので、ご了承ください」と注記しています。
質権設定とは、住宅ローンなどの担保として保険契約に権利が設定されている状態です。
心当たりがある場合は、解約の連絡をする前に契約内容を確認しておくと二度手間になりません。
振込先の口座によっては公的書類を求められる
返戻金の受け取りについても注記があります。
そもそも指定できる口座が決まっています。
公式は「現在登録中の保険料振替口座か、ご契約者さま本人名義の口座のいずれか」とし、「上記以外の口座は指定いただけません」としています。
家族名義の口座は指定できません。
そのうえで公式は「ご指定の口座によっては公的書類のご提出をお願いする場合がございます」としています。
書類の追加提出が入ると、その分だけ受け取りまでの日数が延びます。
指定する口座は早めに決めておきましょう。
解約前の注意点と、解約以外の選択肢
解約すれば保険料の負担はなくなりますが、保障も同時になくなります。
このセクションで解説する項目
解約後でも給付金は請求できる
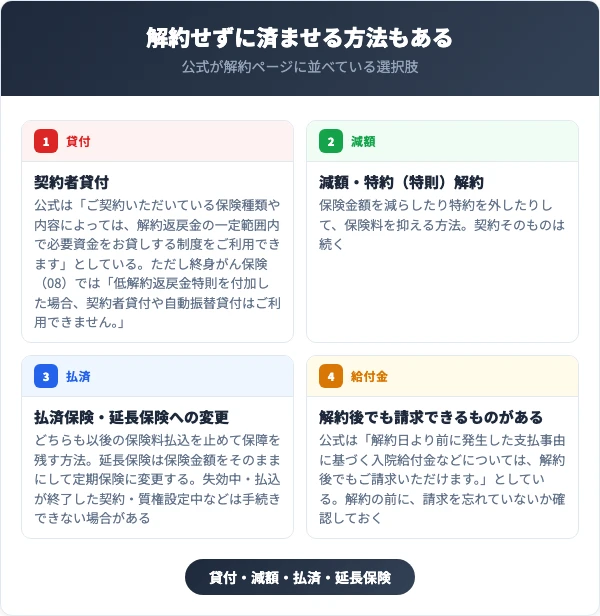
公式のよくあるご質問は「解約日より前に発生した支払事由に基づく入院給付金などについては、解約後でもご請求いただけます。」としています。
請求については担当者またはカスタマーセンターへ連絡します。
公式は「ご解約の前にもう一度、入院や手術の請求を忘れていないかご確認ください」とも案内しています。
解約前の入院や手術で請求し忘れていた場合も、対象であれば請求できます。
請求権には期限が設けられているのが一般的です。
気づいたら早めに担当者かカスタマーセンターへ連絡してください。
乗り換えるなら保障の空白期間に注意
解約すると保障がなくなり、年齢や健康状態によっては新規の保険に加入しづらくなることがあります。
新しい保険へ乗り換える場合、責任開始日の前に解約すると、どちらの保険にも入っていない期間ができます。
一般に、責任開始日は「申し込み」「告知・審査」「第1回保険料の払込」の3つが揃った日とされます(ソニー生命の公式ページではなく、生命保険の一般的な仕組みです)。
新しい保険の保障が始まったのを確かめてから解約するほうが安全です。
解約せずに続ける方法もある
公式の解約ページには「解約をせずにご契約を継続いただくために」という案内が置かれています。
ひとつは契約者貸付です。
公式は「ご契約いただいている保険種類や内容によっては、解約返戻金の一定範囲内で必要資金をお貸しする制度をご利用できます」と説明しています。
ただし「貸付金には会社所定の利息がかかります」「貸付金が返済されなかった場合、ご契約が失効してしまう可能性がございます」という注意も付きます。
借りたまま放置すると保障ごと失います。
裏を返すと返戻金がゼロの契約では成り立ちません。
公式は終身がん保険(08)の注意事項で「低解約返戻金特則を付加した場合、契約者貸付や自動振替貸付はご利用できません。」としています。
前のH2で特則の有無を確かめた人は、ここで戻ってきてください。
もうひとつは減額・特約(特則)解約です。
保険金額を減らしたり特約を外したりして保険料を抑える方法です。
払済保険と延長保険への変更は、公式の解約ページそのものに並んでいます。
どちらも以後の保険料払込を止めて保障を残す方法です。
払済保険は保障額を下げて期間をそのままにし、延長保険は保険金額をそのままにして、定期保険に変更する方法です。
ただし公式は「※失効中の契約や保険料の払込が終了している契約・質権設定中の契約など、お手続できない場合もございますので、ご了承ください。」としています。
なお貸付を使ってから解約する場合、公式は「お支払いする解約返戻金から契約者貸付・自動振替貸付の元利金額(貸付金残高)を差し引かせていただく場合があります」としています。
借りた分は返戻金から引かれます。
利用できるかは保険の種類によります。
公式も「詳しくは担当者またはカスタマーセンターへお問い合わせください」としています。
|
解約で得られるもの
|
解約で失うもの
|
解約の前に確かめたいこと
税金の話だけは、公式が「税務署へ」と投げています。
このセクションで解説する項目
解約返戻金に税金はかかりますか。
かかる場合があります。
ただし「払込総額を超えたら課税」ではありません。
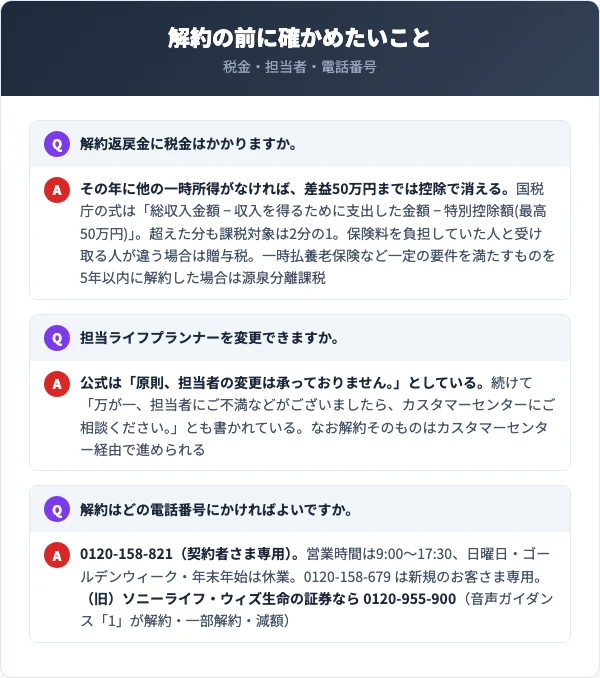
解約返戻金は原則として一時所得にあたり、国税庁の計算式は「総収入金額 − 収入を得るために支出した金額 − 特別控除額(最高50万円) = 一時所得の金額」です。
つまりその年に他の一時所得がなければ、差益50万円までは特別控除で消えます。
国税庁も「その満期保険金等以外に他の一時所得がないとすれば」という前提で説明しています。
特別控除の50万円はその年の一時所得ぜんぶに対して1回だけです。
同じ年に複数の契約を解約するなら、合算してから引きます。
超えた場合も、課税対象になるのは一時所得の2分の1です。
保険料を負担していた人と受け取る人が違う場合は、贈与税の話になります。
この計算が当てはまらない2つのケース
- 年金の形で受け取る場合は一時所得ではありません
- 保険料を払った人と受け取る人が同じなら「公的年金等以外の雑所得」。解約して一時金で受け取るなら一時所得のままです
- 一時払養老保険・一時払損害保険などで国税庁が定める要件に当たるものは源泉分離課税
- 要件は「保険期間等が5年以下のもの」と「保険期間等が5年を超えるもので保険期間等の初日から5年以内に解約されたもの」の差益
- 一時払個人年金保険も、確定年金契約で契約開始から5年以内・年金支払開始前に解約したものが対象
- この場合の税率は一律20.315%で、50万円控除も2分の1も使えません
- ⚠ 国税庁が挙げているのは一時払養老保険・一時払損害保険など「一定の要件を満たすもの」です。これに当たらない契約は通常どおり一時所得として計算します
公式のよくあるご質問も「受け取られた金額や、契約状況によって異なります。確定申告が必要になるかは、お近くの税務署にお問い合わせください。」として、個別の判断は税務署へ回しています。
税の出典=国税庁タックスアンサー No.1490 一時所得/No.1755 生命保険契約に係る満期保険金等を受け取ったとき/No.1520 金融類似商品と税金
担当ライフプランナーを変更できますか。
公式のよくあるご質問は「原則、担当者の変更は承っておりません。」としています。
続けて「万が一、担当者にご不満などがございましたら、カスタマーセンターにご相談ください。」とも書かれています。
なお、担当者に言い出しづらい解約そのものは、カスタマーセンター経由で進められます。
ただし書類のやり取りまで担当者が関わらないわけではありません。
公式は電子請求書について「連絡をいただいた後、契約の担当者が電子請求書を作成し、お客さまWEBサービスにお送りします。」としています。
会話をせずに進められる、という意味で読んでください。
変額保険はいつ解約するのがよいですか。
保障の空白期間ができないよう、次の保険の保障が始まってから解約するのが基本です。
変額保険の返戻金は運用実績で増減するため、保障の継続と返戻金額の両方で判断する必要があります。
運用益が出ているタイミングや、老後資金・結婚などの節目も検討の目安になります。
迷う場合は返戻金額を確認したうえで決めましょう。
クーリングオフはできますか。
契約直後であれば、申込みの撤回ができる場合があります。
公式は手続きの方法を「書面または当社ホームページの『クーリング・オフのお申し出』」の2通りとしています。
ただし書面のルートは電話が起点です。
公式は「書面のお手続の場合は専用の書類をお送りしますので、ソニー生命の担当者またはカスタマーセンターにご連絡ください。」としています。
ただし、申し込みの状況や申し出の日によっては制度を利用できない場合もある、と但し書きが付きます。
制度の詳細は「ご契約のしおり・約款」で確かめてください。
申込み直後で迷っている場合は、まず書面を確認したうえで担当者かカスタマーセンターへ確認してください。
解約はどの電話番号にかければよいですか。
解約の連絡は 0120-158-821 です。
公式が「個人・法人の契約者さま専用(ご契約や手続など)」としている番号で、営業時間は9:00〜17:30、日曜日・ゴールデンウィーク・年末年始は休業です。
ただし(旧)ソニーライフ・ウィズ生命の証券をお持ちの方は 0120-955-900(公式のラベルは「ご契約者さま専用(個人・法人)」。音声ガイダンス「1」が解約・一部解約・減額)へかけます。
もうひとつの 0120-158-679 は「新規のお客さま専用」で、自動音声も「学資金準備のお問い合わせ」「その他商品等のお問い合わせ」という構成です。
解約でかけると窓口が違います。
かける前に証券番号を手元に用意し、発信者番号が通知になっていることも確かめてください。
非通知の場合は先頭に「186」をダイヤルします(ソニー生命のお問い合わせページ側の注記です)。
連絡する前の最終確認
受話器を取る前に、自分に聞いてみる
- 押す番号は 0120-158-821 ですか?(0120-158-679 は新規のお客さま専用、(旧)ソニーライフ・ウィズ生命は 0120-955-900)
- 証券番号は手元にありますか?
- かけるのは契約者ご本人ですか?
- 解約返戻金がいくらか、もう知っていますか?
- 質権が設定されていないと言い切れますか?
- 乗り換え先の保障開始日と、こちらの解約日(書類を会社が受け取った日/WEBなら「会社受付日」)は重なりますか?
- 解約せずに済む道(貸付・減額・払済・延長保険)は、もう潰しましたか?
ソニー生命の解約は、電話をかけたあとに書面か電子請求書の手続きが必ず入ります。
そして一度受理されると元には戻せません。
返戻金の額と、いま入っている保障の必要性を確かめてから決めてください。
出典は、ソニー生命の解約のお手続ページ・お問い合わせページ・よくあるご質問(解約する/法人のご契約者さま/保険料について/お客さまWEBサービスについて/その他/給付金・保険金を請求する の各カテゴリ)、契約者貸付のページ、払済保険・延長保険への変更ページ、終身がん保険(08)の商品ページ、そして(旧)ソニーライフ・ウィズ生命のお問い合わせページです。
振込までの日数・担当者の変更・解約後の給付金請求・保障がなくなる日は、手続きページではなくFAQ側にしか書かれていません。
税金の計算だけは保険会社の管轄ではないため、国税庁のタックスアンサーを根拠にしています。
振込までの日数は「解約する」カテゴリにありますが、担当者の変更は「その他」、解約後の給付金請求は「給付金・保険金を請求する」と、カテゴリをまたいでいます。
公式サイトを開いて「書いていない」と思っても、たいていはもう一階層下にあります。
迷ったら手続きページで止まらず、FAQまで降りてみてください。