「広島銀行(ひろぎん)の口座を解約したいけど、開設した支店まで行かないとダメ?」「必要な書類や注意点を事前に知っておきたい」と悩んでいませんか。
結論から言うと、広島銀行の口座解約には窓口へ来店する方法と、WEBから申し込む方法の2つがあります。
公式は「お近くの〈ひろぎん〉窓口でご解約のお手続きができます」としたうえで、一定の条件を満たす個人のお客さま向けにWEBでの解約申込を用意しています(2026年9月時点)。
ただし口座を開設した支店でなくても、最寄りのひろぎん窓口で解約できるため、転勤や引っ越しで遠方に住んでいても対応可能です(ネット専用のひろぎんカープ支店を除く)。
この記事では広島銀行の口座解約に必要な書類・手順・所要時間・注意点・よくある質問を2026年最新情報で徹底解説します。
持参するもの、給与振込や引き落としの事前変更、通帳や印鑑を紛失したときの対処、代理人に依頼する方法まで網羅しているため、この記事だけで迷わず手続きを進められます。
この記事でわかること
- 広島銀行の口座を解約する前に知っておくべき4つの要点(窓口とWEBの2経路・本人確認・最寄り支店OK・電話は原則不可=例外はカープ支店)
- 広島銀行の口座解約手順|窓口での5ステップ(書類準備→来店→本人確認→提出→残高受取)
- WEBから解約を申し込む場合の条件と注意点(残高1万円以下・346円・取消不能)
- 解約に必要な持ち物と各種ケース別の比較(通常・紛失時・代理人の違い)
- 解約前に確認すべき5つのチェックリスト(給与振込・引き落とし・残高・未利用口座管理手数料・近くに店舗がない場合)
- 広島銀行の口座解約に関するよくある質問(手数料・所要時間・遠方対応など)
- 窓口とWEB、どちらを選ぶかで持ち物も費用も変わる(重要ポイントを総整理)
広島銀行の口座を解約する前に知っておくべき4つの要点
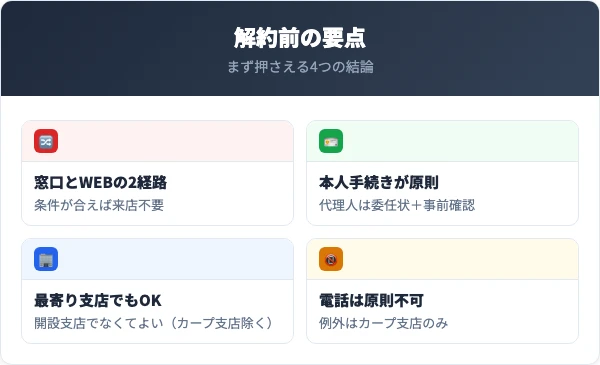
広島銀行の口座解約を考えるとき、最初に押さえておきたい要点が4つあります。
「窓口とWEBの2経路がある」「本人手続きが原則」「最寄り支店でも解約可」「電話では解約できない」という4つの観点から全体像を確認しておけば、手続きで慌てることはありません。
このセクションで解説する項目
解約の経路は窓口とWEBの2つ
広島銀行の普通預金口座は、窓口へ来店する方法と、WEBから申し込む方法の2つで解約できます。
公式は窓口での手続きを案内したうえで、「以下の①~⑤の条件を満たされる方は、こちらから預金口座(普通預金口座・総合普通預金口座)および付帯するサービスの解約申込がいただけます」としてWEBの申込ページを用意しているためです。
ただしWEBの経路は普通預金口座残高が1万円以下であることなど条件が細かく、誰でも使えるわけではありません。
窓口で手続きする場合、口座解約は来店予約制の対象です。公式は「お手続きに時間がかかるお取引について来店予約制を導入しております」とし、対象取引に「口座新規・解約」を挙げています。
しかも「当日のWeb予約は承っておりません。ご予約の受付時限 ご来店の2営業日前まで」です。思い立った当日や翌日に予約を取ることはできません。
予約せずに行くこともできますが、公式は「ご予約のないお客さまには当日の予約状況により、お待たせする場合や日時を改めてのご来店をお願いする場合がございます」としています。窓口受付時間は多くの店舗で平日9:00〜15:00です。
まず自分がWEBの条件に当てはまるかを確認し、当てはまらなければ窓口へ、という順番で考えるのが効率的です。
原則は口座名義人本人が手続き
口座解約は、窓口・WEBのどちらでも原則として口座名義人本人の手続きが必要です。
銀行は解約時に名義人の意思と本人確認を厳格にチェックするため、家族であっても本人の同意なく勝手に解約することはできません。
ただし、入院や遠方居住などで本人がどうしても来店できない場合は、委任状を用意すれば代理人による解約が認められるケースがあります。
代理人手続きの可否や必要書類は状況によって変わるため、来店前に窓口へ問い合わせて確認しておきましょう。
開設支店以外の最寄りひろぎんでもOK
口座を開設した支店でなくても、最寄りの広島銀行の窓口で解約手続きができます。
広島銀行の口座は当行の国内本支店であればどこの店舗でも入出金・払戻しができる仕組みになっており、解約手続きも同様に対応してもらえるためです。
たとえば学生時代に広島市内で開設した口座を、転勤先の都市にある広島銀行の支店で解約する、といった対応も可能です。
ただしネット専用の「ひろぎんカープ支店」の口座だけは例外で、公式は「ひろぎんカープ支店の口座取引を他の営業店窓口で行うことはできません」としています(解約方法は次項)。
近くに広島銀行の店舗がまったくない場合、公式は「お取引店にご相談ください」と案内しています。自己判断で他行へ持ち込むのではなく、口座を開設した支店に連絡してください。
電話では原則として口座を解約できない
WEBの経路はありますが、電話で預金口座を解約することは原則としてできません(例外は後述のひろぎんカープ支店)。
公式FAQ「電話で解約できますか?」が案内しているのはバリューワンカードの解約で、専用ダイヤルが用意されているのはカードのほうだからです。
そのFAQには「同時に銀行口座を解約される場合や、バリューローンのご利用がある場合、現住所とお届けのご住所が違う場合などは、お電話での受付ができませんので、お取引店の窓口にお問い合わせください」と明記されています。
ダイレクトバンキングなど一部のサービス契約もネットや電話で解約できますが、これは預金口座そのものの解約とは別の手続きです。
口座を閉じたいなら、WEBの条件に当てはまるか確認するか、窓口へ行くかの二択で考えてください(ネット専用のひろぎんカープ支店を除く)。
例外はネット専用のひろぎんカープ支店で、この支店の口座について公式は「お電話もしくはホームページでの解約手続きをお願いします」と案内しています。
電話は専用ダイヤル(0120-93-1645)に連絡すると必要書類が郵送され、ホームページからの手続きは24時間(土曜21時〜24時、日曜0時〜7時を除く)受け付けています。
ただし公式は「※お取引内容によってはご利用いただけない場合があります」と付記しており、ホームページ経路の申込先は後述のWEB解約と同じページです。
つまり残高1万円以下などの条件(後述の①〜⑤)を満たさない場合は使えないため、当てはまらないときは専用ダイヤルへ連絡します(カープ支店の口座は他の営業店窓口では手続きできません)。
広島銀行の口座解約手順|窓口での5ステップ
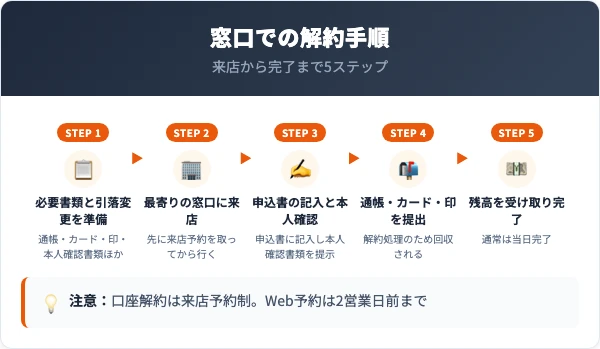
広島銀行の口座解約は、正しい手順を踏めば初めての方でも迷わず完了できます。
書類準備から残高の受け取りまでを5つのSTEPに分けて解説します。
窓口での手続き自体は20〜30分程度で、通常はその日のうちに完了します(取引内容によっては当日完了しない場合があります)。
このセクションで解説する項目
STEP1:必要書類と引き落とし変更を準備
来店前に、通帳または証書・キャッシュカード・届出印・本人確認書類(運転免許証や個人番号カードなど)を手元にそろえます。
バリューワンカードやHIROGIN Debitカードを契約している場合は、そのカードも一緒に持参します(来店予約ページが解約時の持ち物として挙げています)。
あわせて、給与振込先や公共料金の引き落とし先に指定している場合は、先に変更手続きを済ませておきましょう。
STEP2:最寄りのひろぎん窓口に来店
開設した支店でなくても、最寄りの広島銀行の窓口に来店します。
窓口受付は多くの店舗で平日9:00〜15:00(土日祝休み)です。
口座解約は来店予約制の対象なので、先に来店予約を取ってから行きます。
Web予約は来店の2営業日前まで(30日前から受付)で、当日予約はできません(〈ひろぎん〉来店予約サービス)。
予約なしでも受け付けてもらえますが、公式は日時を改めての来店をお願いする場合があるとしています。
STEP3:解約申込書の記入と本人確認
窓口で「口座を解約したい」と伝え、解約申込書に必要事項を記入します。
運転免許証や個人番号カードなどの本人確認書類を提示し、名義人本人であることを確認してもらいます。
STEP4:通帳・カード・届出印を提出
解約申込書とあわせて、通帳・キャッシュカード・届出印を提出します。
これらは解約処理のため回収されます。
通帳や届出印を紛失している場合は、公式が「直ちに紛失(ご利用停止)のお手続きをしてください」としているため、来店前に止めておきます。
連絡先は平日9:00〜17:00がお取引店、平日17:00〜翌朝9:00と土日祝はATMサービスセンター(0120-861-100・24時間受付)です。
公式は「ご連絡のあと、再発行等のお手続きが必要です」としており、通帳・証書・カードの再発行手数料は窓口受付で1件2,200円(インターネット受付なら1,100円)です。
届出印の改印はこの手数料の対象に挙がっていません。
インターネット受付はキャッシュカードをお持ちの個人のお客さまが対象で、バリューワンのゴールドカードは無料です。
来店時の持ち物にも加えておきましょう。
STEP5:残高を受け取り解約完了
口座に残高がある場合は、現金で受け取るか別口座へ振り替えます。
手続きが終われば通常はその日のうちに解約となります。
窓口が混雑していると20〜30分かかる場合があるため、給料日直後・週始め・月末などの混雑時を避け、時間に余裕を持って来店しましょう。
WEBから解約を申し込む場合の条件と注意点
ここからは、来店せずにWEBで解約を申し込む場合の話です。
条件に当てはまれば窓口へ行かずに済みますが、受取方法の選び方で手数料が発生し、申込後は取り消せません。
窓口とは別のルールが働くため、申し込む前に3点だけ確認しておきましょう。
WEBで申し込めるのは5つの条件を満たす人
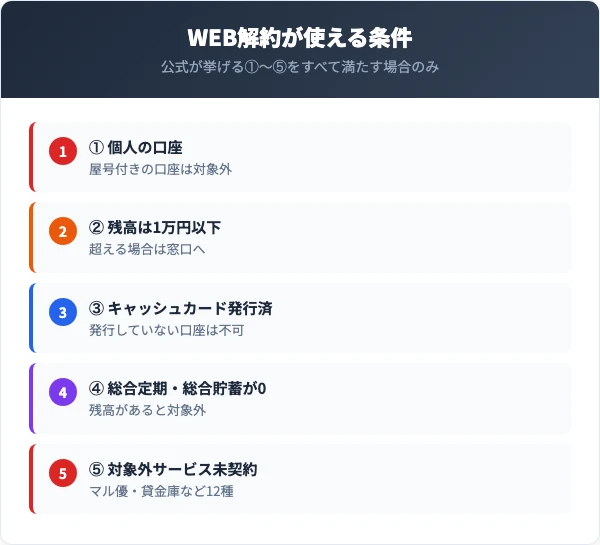
WEBの解約申込は、公式が挙げる①〜⑤をすべて満たす場合に限られます。
口座の状態によっては書面での確認が必要になるため、対象を絞って受け付ける運用になっているからです。
WEBで解約申込ができる条件(公式)
- ① 個人のお客さま(屋号付きの口座は除く)
- ② お申込みいただく普通預金口座残高が1万円以下
- ③ キャッシュカードを発行している口座
- ④ 総合定期、総合貯蓄預金残高がないこと
- ⑤ 次のサービスを申し込んでいないこと
- └ アンサーサービス/でんさいサービス/純金積立/マル優
- └ 電話投票口座/投資信託指定預金口座/金融商品仲介口座/信託口座
- └ 住宅金融支援機構 返済用口座/貸金庫/夜間金庫/多機能ICカード
※お申込みには受信可能なメールアドレスが必要です。
※お取引状況によっては、①~⑤の条件を満たしている場合でも、お手続きいただけない場合がございます。
とくに引っかかりやすいのが②の「残高1万円以下」です。まとまった残高がある口座は、先に他行へ移すか、窓口へ行くことになります。
手続きの流れはメールアドレスを送信し、届いた専用URLから申込画面に入って必要事項を入力する方式で、公式は完了まで1週間〜10日程度としています。
なお「お申込内容の確認のため、別途お電話させていただく場合があります」ともあり、確認が取れない場合は申込を断られることがあります。
受取方法によっては346円かかり、残高が全額寄付になる
ここがWEB経路でいちばん注意すべき点です。
解約金の受取方法には広島銀行口座での受取・セブン銀行ATMでの受取・寄付があり、セブン銀行ATMで受け取る場合はサービス手数料346円がかかります(公式はセブン銀行所定の手数料で2026年8月17日時点・税込と注記しています)。
公式は「解約元利金がサービス手数料(346円)未満の場合は、お受取りいただけません。解約元利金の全額を寄付として取扱います」としています。
つまり残高が346円未満の口座をこの方法で解約すると、残っていたお金は手元に戻りません。
全額を失うケースはもう1つあります。公式は「なお、受取期間内にセブン銀行ATMでお受取りいただけず、受取期限を経過した場合は、受取金額の全額を寄付として取扱います」としています。
346円を払って受け取る選択をしても、期限までにATMへ行かなければ残高が全額なくなります。
さらに「寄付」を選んだ場合について、公式は寄付金控除の対象にならないと明言しています。
控除を受けたいなら「広島銀行口座でのお受取り」または「セブン銀行ATM(セブン‐イレブン)でのお受取り」を選び、自分で寄付先へ直接寄付するよう案内されています。
少額の口座ほど注意
「どうせ数百円だから」と放っておいた口座をWEBで解約すると、受取方法によっては残高がそのまま寄付になります。
窓口で名義人本人が解約する場合、解約そのものには基本的に手数料がかからないため、残高が少ないほど窓口のほうが有利になることがあります。
申込後は取り消せない・同時に解約されるサービスがある
WEBの申込は、送信したあとで取り消すことができません。
公式が「口座解約お申込後、いかなる理由においても解約の取消はいたしません」と明記しているためです。
また口座の解約にともなって、バリューワン・カードローン・総合定期預金・総合貯蓄預金・ダイレクトバンキングサービス・単体型クレジットカード・自動送金サービス・Wallet+・年金受取りご予約サービスなどが同時に解約されます。
バリューワンカードや単体型クレジットカード、HIROGIN Debitを契約している場合は、携帯電話料金などの支払方法を自分で変更しておく必要があります。
カードローンの残債がある場合は、そもそもWEB解約ができないことがあります。
公式は「カードローン等についてお借入れ元本、またはお利息が発生する場合、お申込口座の解約元利金による精算、加えてセブン銀行ATM受取の場合はサービス手数料を差し引き、1円以上となる場合に、解約が可能です」としています。
精算した結果1円未満になる口座はWEBでは進められないため、窓口を使うことになります。なお手数料やバリューローンの貸越利息は、解約日に申込口座から自動的に引き落とされます。
解約に必要な持ち物と各種ケース別の比較
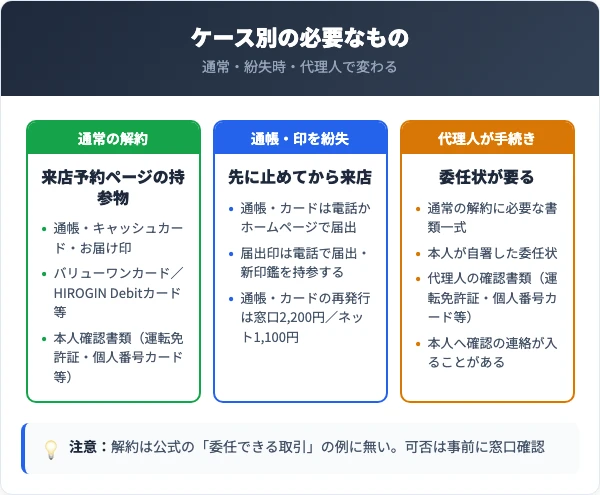
口座解約に必要な持ち物は、通常のケースと、通帳や印鑑を紛失したケース、代理人が手続きするケースで変わります。
それぞれの違いを整理しておけば、来店してから「書類が足りずに出直し」という事態を避けられます。
自分がどのケースに当てはまるかを来店前に確認しておきましょう。
このセクションで解説する項目
通常の解約に必要な持ち物
公式は持ち物を2つのページで案内しており、来店予約ページのほうが詳しく書かれています。
FAQは「お届け印/通帳または証書/ご本人確認書類(運転免許証、個人番号カード等)」の3点を挙げています。
一方、来店予約ページは口座解約の持参物として「通帳、キャッシュカード、お届け印、バリューワンカード、HIROGIN Debitカード等、本人確認書類」としています。
後者に合わせて用意しておけば、どちらの案内にも足ります。公式には「お取引内容によっては上記以外に必要なものがある場合がございます」との注記もあります。
これらは解約時の本人確認と口座情報の照合に使われるため、欠けていると手続きに時間がかかったり、出直しになったりする可能性があります。
窓口へ持っていくもの
- お届け印(口座開設時の印鑑)
- 通帳または証書
- 本人確認書類(運転免許証・個人番号カードなど)
- キャッシュカード
- バリューワンカード・HIROGIN Debitカード(お持ちの場合)
取引内容によっては上記以外の書類が必要になる場合があるため、不安なときは来店前に窓口へ問い合わせるのが確実です。
通帳・届出印を紛失した場合
通帳や届出印をなくしてしまっても、口座を解約することは可能です。
ただし、その場合は先に紛失(利用停止)の届出が必要です。公式は通帳・証書について「直ちに紛失(ご利用停止)のお手続きをしてください」としています。
届出の窓口は紛失したものによって違い、通帳・カードは電話またはホームページ(公式は「※バリューワンカードはホームページからお手続きできません」としています)、届出印は電話(平日9:00〜17:00はお取引店、それ以外はATMサービスセンター)です。
ただし届出印を紛失している場合は「新印鑑」を持参する必要があります。公式は再発行に必要なものとして「新印鑑/通帳・証書/ご本人であることを確認できる資料/当行から郵送された照会状(届いている場合)」を挙げています。
通常の解約より時間がかかるため、紛失がある場合は特に時間に余裕を持って来店し、本人確認書類は必ず持参しましょう。
代理人に依頼する場合
事情があって本人が来店できない場合は、委任状を用意すれば代理人に解約を依頼できることがあります。
公式は代理人の手続きについて「各お手続きにおいて必要な書類に加え、代理人さまの確認書類(運転免許証・個人番号カード等)とご本人さまが自署した「委任状」が必要となります」としています。
また「来店されたご家族の方が正当な権限を有することを確認するために、ご本人さまへ連絡をさせていただくことや追加で書類の提出を求めることがあります。この場合、確認ができるまで手続きはできませんので、あらかじめご了承ください」とも案内しています。
公式が委任できる取引の一例として挙げているのは預金の引出し・紛失した通帳やキャッシュカード(クレジットカードは除く)の再発行・暗証番号変更で、口座の解約は例に入っていません。
代理人手続きの可否や必要書類は状況によって異なるため、事前に窓口へ問い合わせて必要書類を確認してから来店するのが確実で安心です。
なお、口座名義人が亡くなった場合は代理人による通常解約はできず、別途相続の手続きが必要になります。
解約前に確認すべき5つのチェックリスト
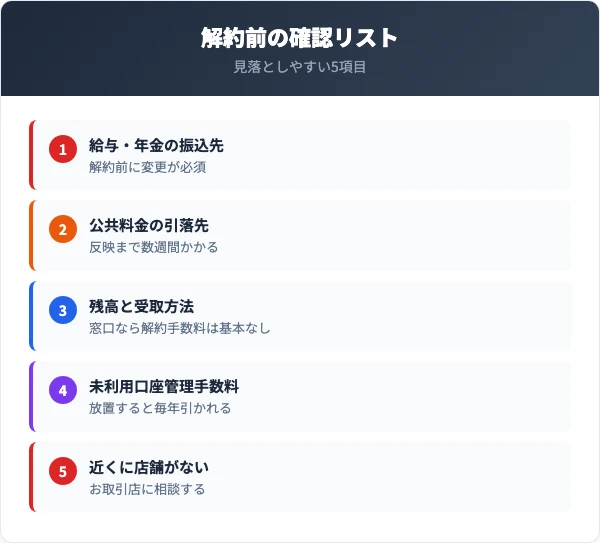
口座解約に入る前に、押さえておくべきチェックポイントが5つあります。
給与振込・公共料金の引き落とし・残高・未利用口座管理手数料・店舗が近くにない場合の相談先という5項目を順番に確認することで、入金の取りこぼしや支払い遅延といったトラブルを防げます。
来店前にすませておく手続き
- ✅ 給与・年金・手当の振込先を先に変更したか
- ✅ 公共料金・家賃などの引き落とし先を変更したか
- ✅ 残高を確認し受取方法を決めたか
- ✅ 未利用口座管理手数料の対象になっていないか
- ✅ 近くに店舗がない場合はお取引店に相談したか
このセクションで解説する項目
給与・年金の振込先は先に変更する
給与や年金の振込口座になっている場合は、解約前に必ず振込先を変更しておきましょう。
解約してしまうと、その口座宛ての振込は受け取れなくなり、勤務先や年金事務所での再手続きが必要になるためです。
たとえば給与振込口座を解約してしまうと、翌月の給与が宙に浮き、再振込まで時間がかかるケースがあります。
給与だけでなく、国や自治体からの手当・年金などの受取先に指定している場合も、解約前に変更手続きを済ませることが重要です。
公共料金などの引き落とし先を変更する
電気・ガス・水道・税金・家賃・NHK受信料などの引き落とし口座に指定している場合も、先に変更手続きをしておきましょう。
引き落としができないと、振込用紙での支払いに切り替わったり、延滞利息が発生したりすることがあるためです。
引き落とし先の変更は反映までに数週間かかることが多いので、解約予定が決まったら早めに各社へ申請しておくと安心です。
ここでつまずく人が多い
引き落とし先の変更は反映まで数週間かかることがあります。
口座を先に解約してしまうと、変更が間に合わず支払い遅延につながる恐れがあります。必ず引き落とし・振込先の変更を済ませてから解約手続きに進みましょう。
残高の確認と受取方法を決めておく
解約時に口座へ残っている残高は、現金で受け取るか別口座へ振り替える形で精算します。
あらかじめ残高を確認し、受取方法を決めておくと窓口での手続きがスムーズに進みます。
たとえば残高をすべて引き出してから来店すれば、解約手続きそのものに集中でき、受け取り方法で迷うこともありません。
高額の残高を現金で持ち歩くのが不安な場合は、別の口座への振替を選ぶと安全です。
放置すると手数料が引かれ、残高0円で自動解約になる
使っていない口座を放置すると、未利用口座管理手数料が年1,320円(税込)引き落とされます。
対象は公式の定義で「最後のお預入れ(利息入金を除く)またはお引出し(本手数料の引き落としを除く)から2年以上入出金のご利用のない残高1万円未満の普通預金(総合口座含む)」です。
ただし公式は対象外も挙げています。残高1万円以上/定期預金(残高がある場合)・外貨預金・投資信託・公共債・証券仲介等の指定口座/借入やローンの返済用口座/バリューワンカードが発行されている口座などです。
WEB解約の条件「残高1万円以下」と近い層なので、自分が対象外に当たらないかを先に確かめてください。
広島銀行は長期間利用のない口座の不正利用を防ぐ目的で、この手数料を導入しているためです。
公式は「対象口座に残高がある限り手数料の引き落としは続き、手数料引き落とし後の最終残高が0円になれば口座は自動解約されます」としています。
とくに残高が1,320円に満たない口座は、最初の引落日に残高全額を引き落とされてその年のうちに自動解約されます。公式は「残高不足により本手数料の引落しができなかった場合は、残高全額を引落し、当該口座を自動的に解約」としています。
公式は「手数料引き落としのお知らせおよび口座解約に関する計算書等は発送いたしません。「未利用口座手数料引き落としのお知らせ」または「口座解約のお知らせ」をもって通知に代えさせていただきます」としています。
つまり計算書は届きませんが、お知らせは郵送されます。届いた封書を開かずに放置すると、気づかないうちに口座が閉じられます。
引き落としは毎年11月13日(休日の場合は翌営業日)です。対象になりそうな口座には毎年7月ごろに案内が郵送されます。
この引き落とし日の前日までに入出金するか解約すれば、手数料はかかりません。
なお休眠預金になった場合でも、公式は「印鑑や通帳、本人確認書類をお持ちいただきお手続きいただくことで、払い戻しまたは引き続き広島銀行の預金口座としてご利用いただくことが可能です」としています。
つまり持ち物は公式FAQが挙げる印鑑・通帳・本人確認書類と同じです。
なお長期間使っていない口座については、公式は別のFAQで「預金通帳・証書やお取引印が見当たらない場合でも、ご本人の預金であることが確認できれば払戻しができますので、ご本人が確認できる資料のほか、口座の支店名や口座番号がわかるもの等をご用意のうえ、お取引店またはお近くの広島銀行にお問い合わせください」としています。
通帳も印鑑も見当たらない場合は、まずお取引店に問い合わせるのが近道です(解約と同時に進めるなら、前章のとおり先に紛失の届出が必要です)。
長く使っていない口座が手元にある場合は、早めに解約手続きを検討しましょう。
近くに店舗がない場合はお取引店に相談する
近くに広島銀行の店舗がまったくない場合、公式は「お取引店にご相談ください」と案内しています。
口座の状況によって取れる方法が変わるため、一般論ではなくその口座を持っている支店に判断してもらうのが確実だからです。
他行の窓口に持ち込んで広島銀行の口座を解約してもらう、という手続きは公式には案内されていません。
まずはWEBの条件に当てはまるかを確認し、当てはまらなければお取引店に連絡してください。
広島銀行の口座解約に関するよくある質問
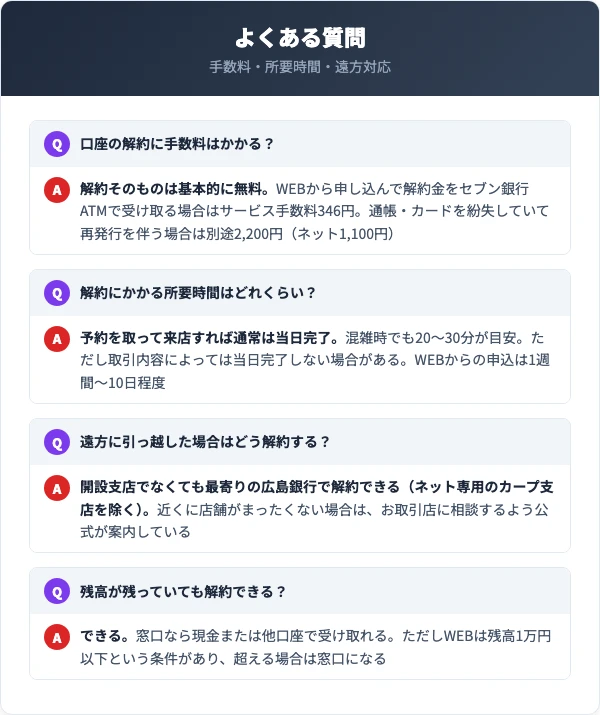
広島銀行の口座解約について、実際によく寄せられる質問をQ&A形式で整理しました。
手数料の有無、所要時間、遠方に住んでいる場合の対応、残高がある場合の扱いなど、読者が最も気にするポイントを優先的に取り上げています。
Q. 口座の解約に手数料はかかる?
A. 窓口で名義人本人が通常解約する場合、解約手数料は基本的にかかりません。
口座を閉じるだけであれば費用は発生しないのが一般的です。
ただし通帳やキャッシュカードを紛失していて再発行を伴う場合は、別途2,200円(インターネット受付なら1,100円)がかかります。
またWEBから申し込んで解約金をセブン銀行ATMで受け取る場合も、サービス手数料346円が差し引かれます。
公式は「解約元利金がサービス手数料(346円)未満の場合は、お受取りいただけません。解約元利金の全額を寄付として取扱います」としています。
残高がごくわずかな口座ほど、窓口で手続きするほうが損をしません。
Q. 解約にかかる所要時間はどれくらい?
A. 予約を取って来店すれば、通常はその日のうちに完了します。
ただし公式は「法令上の制限や当行所定のルールにより、ご予約いただいたお取引・お手続きがいただけない場合や、ご来店当日にお取引・お手続きが完了しない場合がございます」としています。
窓口が混雑していると20〜30分ほどかかる場合があります。
ただし口座解約は来店予約制の対象で、Web予約は来店の2営業日前までです。当日に思い立って行くと、日時を改めるよう案内されることがあります。
Q. 遠方に引っ越した場合はどう解約する?
A. 開設した支店でなくても、引っ越し先の最寄りの広島銀行の窓口で解約できます。
広島銀行の国内本支店であればどの店舗でも対応してもらえます。ただしネット専用のひろぎんカープ支店の口座は他の営業店窓口で取引できず、電話かホームページでの解約になります。
近くに広島銀行の店舗がまったくない場合は、公式の案内どおりお取引店に相談してください。条件が合えばWEBからの申込も選べます。
Q. 残高が残っていても解約できる?
A. 残高が残っていても解約できます。
解約時に残高を現金で受け取るか、別口座へ振り替える形で精算します。
高額の場合は現金よりも別口座への振替が安全です。
あらかじめ残高を確認し、受取方法を決めておくと窓口での手続きがスムーズに進みます。
窓口とWEB、どちらを選ぶかで持ち物も費用も変わる
広島銀行(ひろぎん)の口座解約方法について解説しました。
最後に重要ポイントを整理します。
- 解約の経路は窓口とWEBの2つ。電話では原則として口座を解約できない
- WEBは残高1万円以下など5つの条件を満たす個人のみ。完了まで1週間〜10日
- WEBでセブン銀行ATM受取を選ぶと346円。346円未満は全額が寄付になる
- 放置すると未利用口座管理手数料が引かれ、残高0円で自動解約される
- 開設支店でなくても最寄りのひろぎん窓口で解約できる(ネット専用のひろぎんカープ支店を除く)
- 持ち物は通帳・キャッシュカード・お届け印・バリューワンカード・HIROGIN Debit等・本人確認書類
- 給与振込・引き落とし先は解約前に変更しておく
- 通帳・印鑑の紛失時は先に利用停止の届出、代理人に頼むなら委任状・代理人の確認書類・通常の必要書類を揃えて事前に窓口確認
広島銀行の口座解約は、窓口なら開設支店でなくても最寄りの店舗で手続きでき、条件が合えばWEBで来店せずに済みます。
必要書類の準備と、給与振込・引き落とし先の事前変更をしっかり行い、計画的に解約手続きを進めましょう。
残高が1万円以下などの条件に当てはまるかを先に確認してください。当てはまれば来店は不要です。
ただしWEBは受取方法の選び方で手数料が変わり、申込後は取り消せません。次の章で条件を詳しく見ていきます。