「京都銀行の口座を解約したいけれど、通帳も印鑑もどこにあるか分からない」と止まっていませんか。
公式が持ち物として挙げているのは通帳・キャッシュカード・お届出印の3点です。
ただし、この3点がそろわないと手続きできないわけではありません。
公式のよくあるご質問には、預金残高が1万円未満なら届出印を持たずに解約できる場合があると書かれています。
ただしこの例外は届出印だけの話で、通帳を失くしている場合は残高に関係なく所定の手続きが先になります。
この記事では、京都銀行の公式ページ(よくあるご質問・普通預金規定・総合口座取引規定・手数料一覧)に書かれている内容を確認したうえで、持ち物・窓口での流れ・印鑑や通帳を失くしているときの進め方・放置した口座に起きることを2026年9月時点の情報で整理します。
公式に記載が見つからなかったことは「記載がない」とそのまま書き、一般的な進め方として補う箇所は公式の記載と区別しています。
この記事でわかること
- 京都銀行の口座解約で最初に確かめる3点(申し出先・持ち物・1万円未満の例外)
- 窓口での解約はこう進む【持ち物と流れ】(引落先の変更から残高の受け取りまで)
- 届出印や通帳が手元にないときの進め方(喪失のお届けと届出印の変更・通帳の扱い)
- 解約せずに置いた口座にかかる手数料(年1,320円・残高全額徴収で自動解約)
- 5年と10年で口座そのものが無くなる(銀行側からの解約・休眠預金)
- 京都銀行の解約でよくある質問(手数料・所要時間・届出印・アプリ・2021年3月1日の線引き・相続の6問)
- 支店に向かう前に決めておくこと
京都銀行の口座解約で最初に確かめる3点
京都銀行の口座解約は窓口での手続きです。
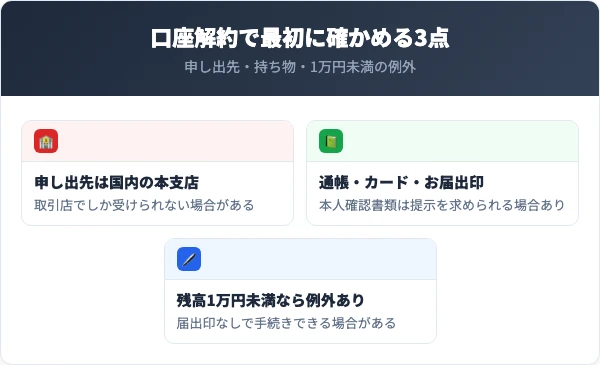
まず押さえておきたいのは、どの店舗で受け付けてもらえるか・何を持っていくか・そろわないときにどうなるか、の3点です。
申し出先は国内の本支店だが取引店でしか受けられない場合がある
普通預金規定は、解約の申し出先を「当行国内本支店」としています。
ただし総合口座(通帳に定期預金の欄があるタイプ)の場合は、書き方が違います。
総合口座取引規定は「当店に申出てください」としたうえで、通帳に定期預金の記載がない場合に限り、当店以外の本支店でも申し出られると定めています。
つまり通帳に定期預金の記載がある人は、口座を作った支店(取引店)へ行くのが原則です。
普通預金規定の原文(13.解約等)
ただし公式のよくあるご質問には、「お取引内容によってはお取引店以外での受付ができない場合があります」という注意書きがあります。
近くの支店へ行くつもりなら、自分の取引内容でも受け付けてもらえるかを先に電話で確かめておくと空振りを避けられます(店舗・ATMのページで各支店の電話番号を確認できます)。
もうひとつ、窓口で現金を扱わない「キャッシュレス支店」がある点にも注意してください。
残高を現金で受け取るつもりなら、その支店が該当しないかを確認しておく必要があります。
持ち物は通帳・キャッシュカード・お届出印
公式が挙げている持ち物は通帳・キャッシュカード・お届出印の3点です。
本人確認書類については「原本をご提示いただく場合があります」という書き方で、必ず要るとは書かれていません。
公式の原文(普通預金の口座を解約したいのですが。)
窓口までご来店ください。
ご来店時にお持ちいただくもの
- 通帳、キャッシュカード
- お届出印
- 本人確認書類(運転免許証等)の原本をご提示いただく場合があります。
とはいえ「提示を求められることがある」以上、運転免許証などは持っていくほうが確実です。
なお規定のほうは「通帳および届出の印章」の2点しか挙げていません。
キャッシュカードまで求めているのはよくあるご質問のほうなので、広いほうに合わせて3点そろえるのが安全です。
残高1万円未満なら届出印なしで手続きできることがある
印鑑が見当たらない人にとって、いちばん大きいのがこの例外です。
公式は預金残高が1万円未満の場合に限り、届出印を持参しなくても解約できる場合があると案内しています。
届出印なしで解約できる場合の条件(公式より)
- 預金残高が1万円未満であること
- ご本人が来店すること
- 顔写真つき本人確認書類の原本を提示すること
- そのうえで当行が定める一定の基準を満たすこと
※ 公式の※が免除しているのはお届出印の持参だけで、通帳とキャッシュカードの免除には触れていません。
※「可能な場合があります」という書き方で、条件の詳細は公表されていません。公式も「詳しくはお取引店あてにお問い合わせください」としています。
残高が1万円以上あるなら、この例外は使えません。
また、免除されるのは届出印の持参だけなので、通帳を失くしている場合は1万円未満でも別の手続きが要ります。
その場合は届出印や通帳が手元にないときの進め方のとおり、先に喪失のお届けを出すことになります。
窓口での解約はこう進む【持ち物と流れ】
持ち物がそろっていれば、あとは窓口へ行くだけです。
ただし来店の前に済ませておくことと、行く日を選ぶコツがあります。
このセクションで解説する項目
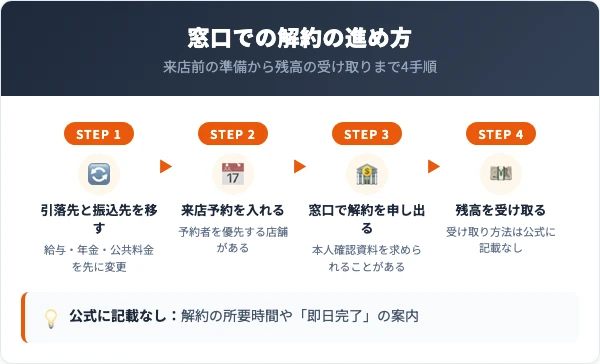
来店の前に引落先と振込先を移す
給与や年金の受取先、電気・ガス・通信費の引落先にしているなら、解約より先に移します。
変更が反映される前に口座を閉じると、入金先を失ったり引落しが不能になったりするためです。
予約を入れてから窓口へ行く
公式は「一部の店舗ではご予約のお客さまから優先して受付させていただいております」としています。
京都銀行はWEBの来店予約を用意しているので、使えるなら入れておくほうが待ち時間を読めます。
窓口で解約を申し出る
通帳・キャッシュカード・お届出印を出して、口座を解約したい旨を伝えます。
規定では、正当な権限を確認するために本人確認資料の提示などを求めることがあり、確認できるまでは解約を行わないと定められています。
残高を受け取って終わる
残高がある場合は、その受け取りまでが手続きです。
現金で受け取るのか振込になるのかという受け取り方法そのものは、記載が見つかりませんでした。
ただし総合口座取引規定には、貸越元利金等があるときはそれらを支払うこと、定期預金の残高があるときは別途に定期預金の証書(通帳)が発行されることが書かれています。
所要時間は公式に書かれていません
今回確認した公式ページ(よくあるご質問・普通預金規定・総合口座取引規定・手数料一覧など26件)に、口座解約の所要時間や「即日完了」といった記載はありませんでした。
「〇分で終わる」と書いている解説を見かけても、それは公式の案内ではありません。
時間に余裕をもって来店してください。
届出印や通帳が手元にないときの進め方
印鑑が見当たらないときは、残高が1万円以上あるなら解約の前にもう一段の手続きが要ります。
公式の※が免除しているのは「お届出印のご持参なし」だけで、通帳とキャッシュカードの免除には触れていません。
そして普通預金規定は「通帳または印章を失った場合のこの預金の払戻し、解約または通帳の再発行は、当行所定の手続きをした後に行います」と定めています。
つまり通帳を失くしている場合は、残高が1万円未満でも所定の手続きが先になります。
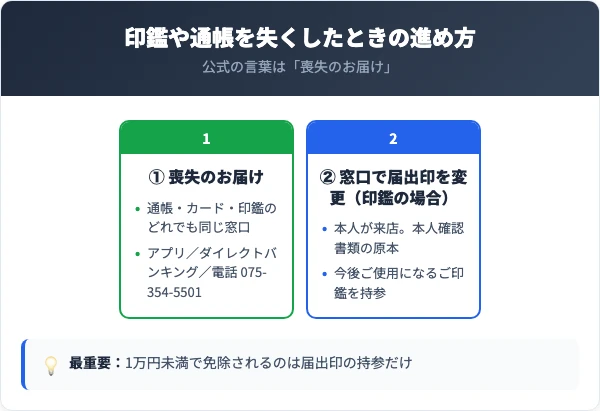
まず共通して必要なのが「喪失のお届け」です。
そのうえで印鑑を失くしている場合だけ、窓口での届出印の変更という2段目が加わります。
このセクションで解説する項目
印鑑も通帳もまず「喪失のお届け」を出す
公式が使っている言葉は「喪失届」ではなく「喪失のお届け」です。
届け出の経路は3つあり、窓口へ行かずに出せます。
この「喪失のお届け」は通帳・キャッシュカード・印鑑のどれでも同じ窓口で、京銀アプリの画面名も「通帳・カード・印鑑の喪失のお届け」です。
通帳を失くしている場合も、まずここから始めます。
京銀アプリで届け出た場合は「喪失のお届け完了後に続けて、通帳・キャッシュカードの再発行をお申し込みいただけます」とされ、再発行の手続きにはワンタイムパスワードが必要です。
ただし再発行の対象外は喪失のお届けの対象外とは別で、京都カードネオ(単体型)・京銀JCBデビット・ローンカード・リッチカード・フルセットカードが挙がっています。
ただし通帳の再発行には1,100円の手数料がかかります(手数料ページ「通帳・証書再発行」)。
解約が目的なら再発行まで要るのかどうかは公式に明記がないため、喪失のお届けを出した時点でお取引店に確認するのが確実です。
| 経路 | 操作・連絡先(公式の記載) |
|---|---|
| 京銀アプリ | 「ホーム」→「喪失再発行等各種お手続き」→「通帳・カード・印鑑の喪失のお届け」 |
| 京銀ダイレクトバンキング | 「ログイン」→「お取引」→「諸届・受付」→「喪失のお届け・再発行のお申込み」 |
| 電話 | 紛失専用ダイヤル 075-354-5501(平日9:00〜17:00・銀行営業日)/それ以外の時間帯はATMサービスセンター 075-682-5595 |
アプリからの届け出は対象外の商品があり、京都カードネオ(単体型)・京銀JCBデビット・ローンカード・預金証書は電話などで届け出ることになります。
なお、この届け出をすると、喪失した物件を使った取引は停止されます。
届け出のあとに窓口で届出印を変更する(印鑑の場合)
印鑑を失くしている場合は、喪失のお届けだけでは終わりません。
公式は「ご連絡のあと、窓口にてお届出印の変更のお手続きをお願いします」と続けており、ここは本人の来店が必要です。
届出印の変更で持っていくもの(公式より)
- 本人確認書類(運転免許証等)の原本
- 今後ご使用になるご印鑑
※ WEBの来店予約をしておくと、来店時にスムーズに対応してもらえると案内されています。
つまり印鑑を失くしている場合、解約の前に「新しい印鑑を登録し直す」工程が挟まります。
解約だけのつもりで手ぶらに近い状態で行くと、この工程から始めることになります。
代理人が来られるかは手続きの種類で変わる
代理人の扱いは、公式でも手続きごとに書き方が違います。
| 手続き | 公式の記載 |
|---|---|
| 休眠預金の解約 | 代理人が来店する場合は、通常の持ち物に加えて「ご本人さまからの委任状」と代理人の本人確認書類の原本が必要 |
| 普通預金の出金 | 通帳・お届出印・口座名義人と来店者の双方の本人確認書類の原本。必要に応じて本人へ確認があり、代理権を確認できない場合は受け付けられないことがある |
| 通常の口座解約 | 代理人についての記載は、今回確認した範囲では見つかりませんでした |
「通常の解約も委任状があればできる」と書いている解説がありますが、それを示す公式の記載はこの範囲では確認できませんでした。
本人が行けない事情があるなら、店舗・ATMのページから取引店の番号を調べて直接確かめるのが確実です。
解約せずに置いた口座にかかる手数料
「面倒だから置いておこう」と考えている人に、いちばん読んでほしいのがここです。
京都銀行には、残高を全額引き落としたうえで口座を自動解約する仕組みがあります。
このセクションで解説する項目
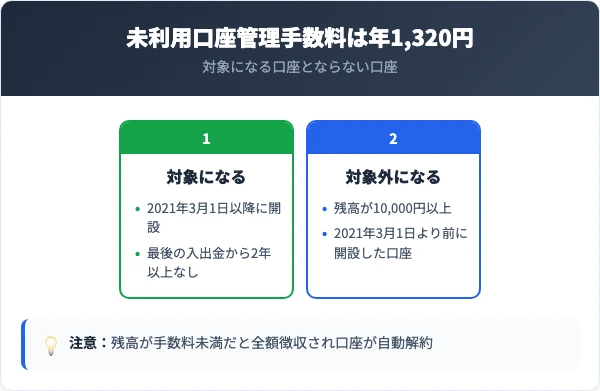
2年使わないと年1,320円が引き落とされる口座がある
未利用口座管理手数料は年額1,320円(税込)です。
ただし、この手数料はどの口座にもかかるわけではなく、対象になる条件が決まっています。
| 対象になる口座 | 対象外になる口座 |
|---|---|
| 2021年3月1日以降に新規開設された普通預金口座(総合口座を含む)・貯蓄預金口座(スマート通帳口座を含む)のうち、最後の入出金(利息の入金と未利用口座管理手数料の引落しは除く)から2年以上取引のないもの | ・残高が10,000円以上 ・同一取引店で定期預金の残高が1円以上 ・金融資産(外貨預金・投資信託・債券・金融商品仲介・信託)の指定預金口座 ・借入の返済口座(カードローン含む) ・公金、金融機関の預金口座 |
とくに大きいのが2021年3月1日という線引きです。
公式は「2021年3月1日よりも前に開設した口座につきましては未利用口座管理手数料は、かかりません」と明記しています。
長く持っている口座なら、この手数料を理由に急ぐ必要はありません。
残高が足りないと全額徴収のうえ自動解約になる
対象になった場合、引き落としは毎年10月5日(休日なら翌営業日)です。
その前の7月に、対象となる見込みの口座へ通知が送られます。
公式の原文(未利用口座管理手数料が徴収される流れ、自動解約となる流れ)
口座の残高が、未利用口座管理手数料未満で、手数料徴収される10月5日(休日の場合は翌営業日)までに、入出金もしくは口座解約のお手続のない場合には、残高の全額が未利用口座管理手数料として徴収され、口座が自動解約となります。
(出典:京都銀行 よくあるご質問 K-001082)
つまり残高が1,320円に満たない口座は、残っていたお金が全部手数料に充てられて口座ごと消えます。
一度引き落とされた手数料は返却されないと規定にも書かれています。
しかも普通預金規定13条(7)は、この場合に「当行はお客さまに通知することを省略し、この預金口座を解約することができる」としています。
7月の事前通知は届きますが、解約そのものは通知なしで行われることがあるということです。
5年と10年で口座そのものが無くなる
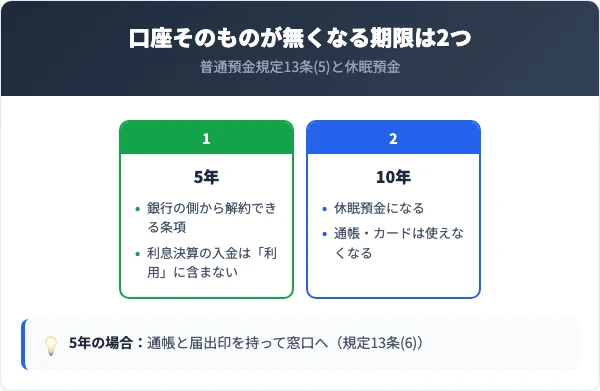
手数料とは別に、口座そのものが無くなる期限が2つあります。
このセクションで解説する項目
5年で銀行の側から解約できる条項がある
ひとつは5年です。
普通預金規定は「この預金が、5年間お客さまによる利用(利息決算の入金は除く)がない場合には、当行はこの預金取引を停止し、またはお客さまに通知することによりこの預金口座を解約することができる」と定めています。
手数料の話とは別に、銀行の側から口座を解約できるという条項です。
この条項で解約されて残高がある場合も、規定は通帳および届出の印章を持参して当行国内本支店に申し出るよう定めており、窓口で受け取れます。
10年で休眠預金になる
もうひとつが10年です。
公式は「最終のお取引日から10年以上、お取引のない預金が休眠預金となります」としており、普通預金だけでなく定期預金なども対象になります。
ただし財形預金・マル優預金・譲渡性預金・外貨預金等は対象外と案内されています。
休眠預金になると手元の通帳・キャッシュカードは使えなくなりますが、窓口での解約・払戻しはできます。
このときの持ち物は公式のよくあるご質問で4点(通帳・お届け出印・本人確認書類の原本・キャッシュカード)とされており、5年で解約されたときの持ち物(規定13条(6)の通帳と届出印の2点)とは別です。
あらかじめ予約のうえ来店するよう案内されており、口座の状態を確認するため支払いまでに日数がかかる場合があるとも書かれています。
ただし引き続き口座を使いたい場合は、新たに口座を開設し直すことになります。
なお普通預金規定は、休眠預金等活用法の「異動」にあたる事由として、入出金のほかにお客さま等からの申出にもとづく通帳の発行・記帳・繰越も挙げています。
ただし記帳については「記帳する取引がない場合を除く」という条件が付いています。
つまり記帳する取引が残っていなければ、記帳しても異動にはあたりません。
なお、ここで説明している10年は休眠預金の話です。公式ページは未利用口座管理手数料の2年を「最後の入出金」から数えると書いています。
京都銀行の解約でよくある質問
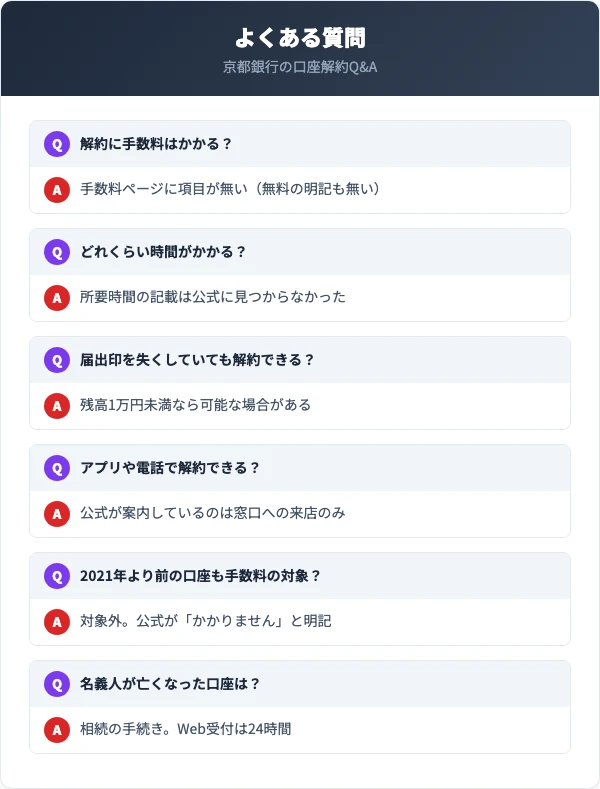
解約前に検索されやすい疑問を、公式の記載に当てて6つ整理します。
公式に見つからなかったことは「見つからなかった」とそのまま書いています。
このセクションで解説する項目
解約に手数料はかかりますか?
公式の手数料ページに、「口座解約」という項目はありません。
ただし「解約は無料です」と書かれているわけでもないので、この記事では「手数料一覧に項目がない」という事実までを書いています。
手数料ページに載っているのは、通帳・証書の再発行1,100円、キャッシュカード等の再発行1,100円、未利用口座管理手数料1,320円などです。
確実にしたい場合は、来店前にお取引店へ確認してください(電話番号は店舗・ATMのページから調べられます)。
解約にどれくらい時間がかかりますか?
今回確認した公式ページ26件に、所要時間の記載はありませんでした。
「即日完了」といった表現も公式では見つかりません。
参考として、休眠預金の解約については「お口座の状態を確認するため、お支払いまでに日数を頂戴する場合がございます」と明記されています。
長く使っていない口座ほど、その日のうちに終わらない可能性があるということです。
届出印を失くしていても解約できますか?
残高によって答えが変わります。
残高が1万円未満なら、本人が来店して顔写真つき本人確認書類を提示することで、届出印なしで解約できる場合があると案内されています。
それ以外は、先に喪失のお届けを出して窓口で届出印を変更してからの手続きになります。
なお公式の※が免除しているのは届出印の持参だけで、通帳とキャッシュカードの免除には触れていません。
アプリや電話で解約できますか?
公式が口座解約の方法として案内しているのは窓口への来店だけです。
普通預金規定も「当行国内本支店に申出てください」としています。
ただし「アプリや電話では解約できない」と明記した記述は、今回確認した範囲では見つかりませんでした。
なお喪失のお届けはアプリ・ダイレクトバンキング・電話で出せるので、そこだけは来店不要です。
2021年より前に作った口座も手数料の対象ですか?
対象外です。
公式は「2021年3月1日よりも前に開設した口座につきましては未利用口座管理手数料は、かかりません」と明記しています。
対象になるのは2021年3月1日以降に開設された普通預金口座・貯蓄預金口座で、スマート通帳口座も含まれます。
ただし休眠預金(10年)のほうは開設時期を問いません。
名義人が亡くなった口座はどうすればいいですか?
通常の解約ではなく相続の手続きになります。
京都銀行は相続発生の連絡先として3つの経路を用意しています。
ひとつは「相続手続きWeb受付」で、公式は自宅から24時間届け出られると案内しています。
電話なら相続専用ダイヤル 075-585-5138(受付時間 平日9:00〜17:00・銀行休業日を除く)、窓口なら来店予約から連絡できます。
必要書類は状況によって変わるため、まず連絡して案内を受けるところから始めてください(京都銀行 信託・相続関連業務)。
支店に向かう前に決めておくこと
最後に、来店前に自分で決めておくと手続きが早い点をまとめます(他の銀行の解約も片づけるならはこのあとに置いています)。
- 持ち物は通帳・キャッシュカード・お届出印。本人確認書類は「提示を求められる場合がある」ので持参する
- 印鑑が見当たらないなら、残高が1万円未満かどうかを先に確認する(公式の※が免除しているのは届出印の持参だけで、通帳とキャッシュカードには触れていない)
- 印鑑が1万円以上の口座で見当たらないなら、喪失のお届け→届出印の変更を済ませてから解約に進む
- 通帳を失くしているなら、残高に関係なくまず喪失のお届けを出す(解約に再発行まで要るかは公式に明記がないので取引店に確認)
- 行く支店がキャッシュレス支店でないか、お取引店以外で受け付けてもらえるかを電話で確かめる
- 来店予約を入れる(予約者を優先する店舗がある)
- 給与・年金の受取先と公共料金の引落先は解約より先に移す
- 口座を残す選択をするなら、2021年3月1日以降に開設し残高1万円未満のまま2年放置した口座には年1,320円がかかることを踏まえる
他の銀行の解約も片づけるなら
窓口に出向く銀行もあれば、ウェブサイトで完結する銀行もあります。
- 同じ近畿の地銀なら 滋賀銀行の口座解約方法|窓口手順・必要書類・休眠口座 と 南都銀行の口座解約方法|窓口手順・必要書類・休眠口座
- ウェブで解約できる銀行の例として ソニー銀行の口座解約方法|Web手順と先に必要な14項目
- 同じく窓口が基本の地銀は 七十七銀行の口座解約方法|必要なものと窓口の手順
- 店舗のある都市銀行と比べるなら 三井住友銀行の口座解約|アプリと店舗の違い
- どの銀行かで探すなら 全国の銀行口座の解約方法まとめ一覧|都市銀・地銀・第二地銀
- 他のジャンルもまとめて整理するなら 金融・カードの解約方法
公式が「一定の基準により、お届出印のご持参なしでの解約手続が可能な場合があります」と明記していて、しかも判断は店舗側に委ねられているからです。
逆に残高が1万円以上あるなら、その場で粘っても結論は変わりません。
喪失のお届けを先に出すほうが、結果的に早く終わります。