「セブン銀行の口座を解約したいけれど、店舗がないのにどこで手続きするの?」「電話しないと解約できない?」と迷っていませんか。
セブン銀行が案内している解約の入口は「口座解約受付サイト」です。
公式のよくあるご質問(2026年8月更新)は「口座解約受付サイトからお手続きいただけます」と書いており、電話はサイトで手続きできなかったときの窓口という位置づけになっています。
ただしサイトを使うには残高の条件があります。
普通預金残高1万円未満・定期預金残高0円の2つを満たしていることが申込みの前提です。
逆にいえば、この2つを整えるまでが解約作業の本体で、申込み画面での入力自体はごく短時間で終わります。
この記事では個人のお客さま向けの口座解約を扱います。
条件と手順、サイトで進められないときの窓口、先に片づけるサービス、残高と引落しの後始末までを公式の記載に当てながら整理します。
読み終える頃には、自分がWebで完結できる側なのか、相談が必要な側なのかを判断できる状態になります。
この記事でわかること
- 解約前に確かめる4点(入口・残高条件・かかる費用・受付時間)
- 6ステップの進め方(止める→切り替える→下げる→申し込む→片づける)
- サイトで進められないときの窓口とATMの守備範囲(音声ガイダンス「3」)
- 解約の前に片づけるサービス(自動入金は引落日の8営業日前まで)
- 残高・引落し・放置した場合の後始末(振込・募金・年1,320円の手数料)
- よくある質問(日数・アプリ・残高超過・10年放置)
セブン銀行の口座解約でまず確かめる4点
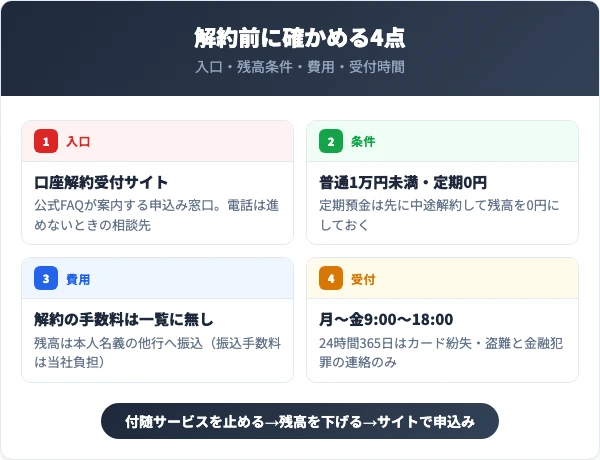
セブン銀行の解約は、手続きに入る前に「自分がどの経路を使えるのか」が残高で決まります。
ここでは入口・残高条件・かかる費用・受付時間の4点を、公式の記載に当てながら確認します。
この4点を押さえておくと、途中で「やっぱり電話しないと無理なのでは」と手が止まる場面がなくなります。
このセクションで解説する項目
解約の入口は「口座解約受付サイト」
公式のよくあるご質問「セブン銀行口座を解約するにはどうすればよいですか。」は、答えの1行目をこう書いています。
口座解約受付サイトからお手続きいただけます。
セブン銀行 よくあるご質問「セブン銀行口座を解約するにはどうすればよいですか。」
つまりセブン銀行の口座解約はWebで申し込む形が基本で、店舗に出向く必要も、窓口の営業時間に合わせる必要もありません。
申込み先はセブン銀行 口座解約受付サイトです。
同じ回答の後半には「解約サイトでお手続きができない場合は、コンタクトセンターへお問合せください」と続きます。
電話はサイトで完結しなかった人のための窓口として案内されている、という関係です。
順番を取り違えると、平日の日中にわざわざ時間を作ることになります。
まずはサイトの条件に自分が当てはまるかを確認するのが最短です。
サイトを使える条件は残高で決まる
口座解約受付サイトには、申込みの前提になる残高条件があります。
▼口座解約受付サイトから手続きできる条件
セブン銀行 よくあるご質問(口座解約)
・普通預金残高:1万円未満
・定期預金残高:0円
※定期預金がある場合は、事前にご自身で解約して残高を0円にしてください。
たとえば普通預金に3万円が残っているなら、先に引き出して1万円未満にしてからサイトへ進みます。
定期預金を組んだままの人も同じで、定期を中途解約して0円にするまではサイトの対象外です。
残高が条件を超えたまま解約したい場合は、「お客さまの口座状況を確認したうえで、お手続方法についてご案内いたします」とあるとおり、コンタクトセンターに相談する形になります。
かからない費用と、かかる費用
解約そのものでお金を取られたという話は、公式の料金表からは読み取れません。
公式の手数料一覧に口座解約の手数料という項目はなく、残高の受け取りについても次のように書かれています。
「ご預金残高がある場合には、お客さま名義の他行口座へ振込み(振込手数料は当社負担)いたします」。
つまり受け取り側で差し引かれる金額はありません。
一方で、見落とされやすい出費もあります。
サイトの条件を満たすために残高を下げる操作そのものには手数料がかかる場合があるからです。
お金まわりの整理
- 口座解約の手数料:公式の手数料一覧に項目なし
- 残高の受け取り:本人名義の他行口座へ振込/振込手数料は当社負担
- 1,000円未満の残高:募金を選ぶことも可能
- 残高を下げるATM引出し:7:00〜19:00は無料/時間外は110円
- 他行あて振込で移す場合:165円(ATMからの振込は別途、時間帯により引出し手数料)
金額はいずれも、セブン銀行のキャッシュカードでセブン銀行ATMを使った場合の扱いです(出典=セブン銀行 手数料一覧)。
残高を下げるなら、日中のATM引出しがいちばん安く済みます。
深夜や夜間の出金を選ぶ理由はありません。
電話とチャットの受付時間
セブン銀行コンタクトセンターの番号は0088-21-1189(通話料無料)、IP電話からつながらない場合は03-5610-7730(有料)です。
電話の受付は月〜金曜9:00〜18:00(祝日・12月31日〜1月3日を除く)です。
平日に時間が取れない人の相談先としては、オペレーターが応対するチャット(月〜土曜9:00〜18:00・日曜・祝日・12月31日〜1月3日を除く)があります。
手続き自体はサイトか電話で進めます。
折返し電話の予約も用意されています。
2025年9月29日に変わったのは電話だけで、土曜の電話受付が終了しました。
チャットの月〜土曜という枠は以前から変わっていません。
もう1つ誤解が生まれやすいのが受付時間の書き分けです。
電話で24時間365日受け付けているのは、キャッシュカードの紛失・盗難および金融犯罪に関する連絡だけです。
解約の相談を夜間に電話で済ませることはできません。
受付時間と音声ガイダンスの区分は公式のお問合せ窓口ページに一覧で載っています。
日中に動けない人ほど、残高と付随サービスを整えてWebで出す段取りが向いています。
申込みから後片づけまでの6ステップ
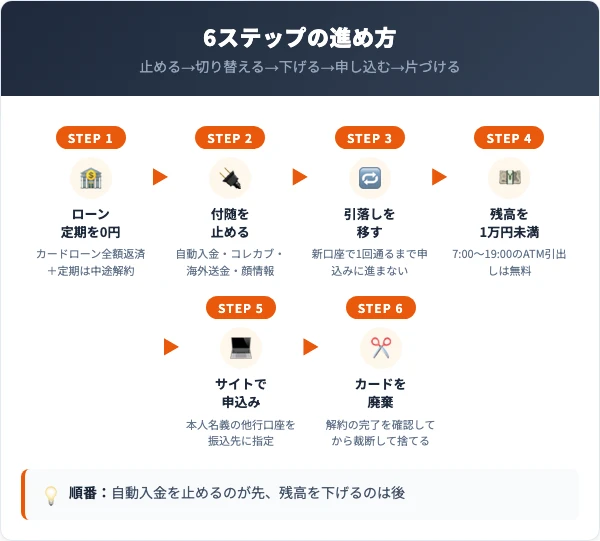
ここからは実際の作業手順です。
申込み自体は画面の案内に沿って進むだけなので、時間がかかるのは前の準備だと考えてください。
とくに残高を下げるのは申込みの直前(STEP4)です。
先に下げてしまうと、毎月自動入金の入金でまた1万円を超えることがあります。
このセクションで解説する項目
STEP1:カードローンと定期預金を0円にする
ここで外す2つは性質が違います。
カードローン残高は口座解約そのものができなくなる条件、定期預金残高は解約受付サイトを使えなくする条件です。
カードローン残高があると口座を解約できないため、まず全額返済します。
定期預金はダイレクトバンキングサービスまたはセブン銀行ATMで中途解約し、残高を0円にします。
解約金は普通預金へ入金されます。
Myセブン銀行アプリでは中途解約を扱っていない点に注意してください。
取扱いの範囲は公式の「定期預金:中途解約について」に書かれています。
STEP2:毎月自動入金などの付随サービスを止める
毎月自動入金サービス・お買い物投資コレカブ・海外送金サービスの状況を確認し、必要な解約や完了処理を済ませます。
nanaco連携の解除と、デビット払いにしているサブスクの付け替えもここで行います。
FACE CASH(顔認証取引サービス)を使っていて、解約後すぐ顔認証を止めたい人は、ATMが使えるこの段階で顔情報を解除します。
急がないなら手続きは不要です。
個別の注意点は解約の前に片づけるサービスで扱います。
STEP3:引落しと振込先を新しい口座へ移す
給与の受取や公共料金の引落しに使っている場合は、この段階で変更を申請します。
申請してすぐ切り替わるとは限りません。
新しい口座で引落しが1回通ったことを確認するまでは、解約の申込みに進まないのが安全です。
STEP4:普通預金を1万円未満に下げる
付随サービスと引落しが片づいてから、普通預金を1万円未満まで下げます。
費用を抑えるなら7:00〜19:00のATM引出し(無料)です。
他行口座への振込でも構いませんが165円がかかります。
残高をきっちり0円にする必要はなく、端数は解約時の振込か募金で処理できます。
STEP5:口座解約受付サイトから申し込む
準備が整ったら口座解約受付サイトを開き、画面の案内に沿って申し込みます。
同意画面には「必ず名義人ご本人さまがお手続きしてください」とあります。
家族が代わりに申し込むことはできません。
残高が残っている場合は、振込先として本人名義の他行口座を指定します。
次のものを手元に置いてから始めると入力で詰まりません。
申し込む前に手元へそろえるもの
- セブン銀行の口座番号がわかるもの(キャッシュカード等)
- 残高の振込先にする本人名義の他行口座の情報
- カードローン・定期預金の残高が0円になったことの確認
- 連絡の取れるメールアドレス・携帯電話番号(一般に求められるもの)
STEP6:キャッシュカードを廃棄する
カードを処分するのは解約の完了を確認してからです。
手続きが途中で止まったとき、手元に何も残っていないと確認が取れません。
完了したら磁気ストライプとICチップにハサミを入れ、破片を数回に分けて捨てます。
公式が廃棄方法を指定しているわけではありませんが、他行でも一般的な扱いです。
カードを発行していない方は、この作業自体が不要です。
サイトで進められないときの窓口とATMの守備範囲
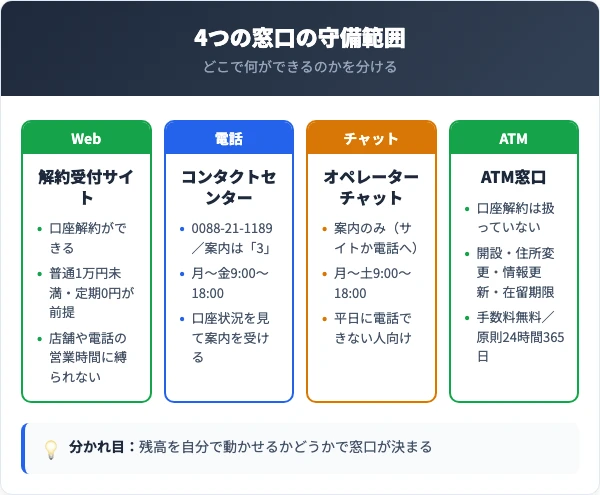
「セブン銀行ATMなら24時間あいているのだから、ATMで解約すればいい」と考える方は少なくありません。
ところがセブン銀行の口座について、ATMで受け付けている手続きに口座解約は入っていません。
ここが本記事でいちばん誤解されやすい部分です。
このセクションで解説する項目
電話は音声ガイダンス「3」
コンタクトセンターに電話すると音声ガイダンスが流れます。
口座解約の相談は「3」で、カードローンに関する問い合わせと同じ番号にまとまっています。
公式のお問合せ窓口ページも、この「3」の欄に「口座解約受付サイトをご活用ください」と併記しています。
つまり電話をかけてもサイトへ案内される場面がある、ということです。
サイトの条件を満たしているなら、待ち時間の分だけWebのほうが早く終わります。
残高が1万円以上ある、定期預金を自分で解約できない、といった事情があるときは、この番号で口座の状況を見てもらったうえで進め方の案内を受けます。
公式も、カードローンや海外送金を利用中の場合の確認事項を挙げたうえで「その他のご利用状況によっては、Webで手続きできない場合があります」と書き添えています。
サイトで弾かれたからといって解約できないわけではありません。
電話やチャットは「サイトで進めなかった人」の受け皿として用意されています。
ATM窓口で口座解約はできない
セブン銀行ATMには「ATM窓口」という、画面から各種手続きを申し込めるサービスがあります。
案内ページには手続きの例として「口座解約」も挙がっています。
●セブン銀行口座をご利用のお客さま
セブン銀行 よくあるご質問「ATM窓口(開設/情報変更サービス)で口座解約を申込めば、すぐに解約されますか?」
ATMでの口座解約の取扱いはしておりません。
つまりこの案内は、対応している金融機関・企業の口座についてのものです。
セブン銀行自身(金融機関コード0034)の取扱一覧に並んでいるのは、口座開設・住所変更・お客さま情報の更新・在留期限の更新の4つだけで、口座解約は含まれていません。
この一覧はATM窓口のセブン銀行(金融機関コード0034)のページで確認できます。
深夜にATMの前で「解約のメニューが出てこない」と探しても、セブン銀行の口座については見つからない、ということになります。
なおATM窓口自体は手数料無料・原則24時間365日の扱いです(カードを使う手続きはカードの取扱時間に準じます)。
住所変更や情報更新をまとめたいときには使えます。
経路の使い分け
4つの窓口の守備範囲を並べると、迷う場面が減ります。
| 経路 | 口座解約 | 受付時間 | 向いている人 |
|---|---|---|---|
| 口座解約受付サイト | できる | 受付時間は公式に記載なし | 普通1万円未満・定期0円の条件を満たす人 |
| コンタクトセンター 0088-21-1189 | 相談して案内を受ける | 月〜金9:00〜18:00 (祝日・12/31〜1/3を除く) | 残高やサービスの事情でサイトが使えない人 |
| オペレーターチャット | 案内のみ(サイトか電話へ誘導) | 月〜土9:00〜18:00 (日曜・祝日・12/31〜1/3を除く) | 平日に電話の時間が取れない人 |
| ATM窓口 | できない | 原則24時間365日 | 住所変更・お客さま情報の更新などをしたい人 |
判断の分かれ目は、結局のところ残高を自分で動かせるかどうかの一点です。
迷ったらこの順で当たる
- 条件を満たしている → 口座解約受付サイト
- 残高や契約の事情がある → 0088-21-1189(ガイダンス「3」)
- 平日に電話ができない → オペレーターチャット(土曜も可。ただし手続き自体はサイトか電話)
- 住所変更だけしたい → ATM窓口(口座解約は不可)
|
Webで進めるメリット
|
Webで進めるデメリット
|
解約の前に片づけるサービス
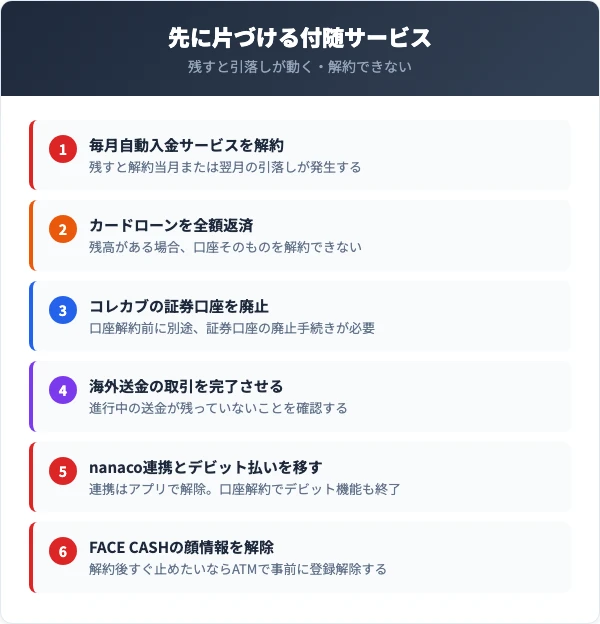
セブン銀行の口座には、口座とは別契約の付随サービスがぶら下がっています。
放置したまま解約すると、引落しが続いたり、そもそも解約できなかったりします。
公式FAQが注意点として挙げているのはカードローン・海外送金・毎月自動入金・コレカブ・預金残高・FACE CASHの6つです(預金残高の扱いは次のセクションで扱います)。
ここではそれに、実務で影響の大きいnanaco連携とデビットを足して整理します。
このセクションで解説する項目
毎月自動入金サービス
他行の口座から毎月決まった額をセブン銀行へ移すサービスです。
引落日は毎月26日(銀行休業日の場合は翌営業日)で、入金はその4営業日後になります。
解約の受付期限は引落日の8営業日前までです。
ここを逃すと、当月または翌月の引落しが動きます。
毎月自動入金サービスを解約せずに口座解約をした場合、口座解約当月または翌月の引落しが発生します。
セブン銀行 よくあるご質問(毎月自動入金サービス)
(中略)
引落した資金は引落口座に振込みで返金いたしますが、返金にはお時間を頂戴する場合がございます。
引き落とされたお金が戻らないわけではありません。
ただし返金には時間がかかることがあるため、最初から動かさないほうが確実です。
順番を逆にすると詰まります
自動入金を止めるのが先、残高を1万円未満に下げるのが後です。
引落しは毎月26日、セブン銀行の口座への入金はその4営業日後。先に残高を下げても、入金が走ればまた1万円を超えます。
解約の受付期限は引落日の8営業日前まで。ここを逃すと、あと1回分の引落しが動きます。
セブン銀行カードローン
カードローンは口座解約の可否を直接左右します。
公式は「カードローン残高がある場合口座は解約できません」「全額返済後にお手続きください。」と書いています。
残高が1円でも残っていれば手続きは進みません。
全額返済を済ませてから解約に向かう順番になります。
「口座を閉じれば借入もなくなる」と考えてしまうと、返済だけが残ったまま手続きが止まります。
カードローンは口座とは別の契約だからです。
残高はダイレクトバンキングサービスやMyセブン銀行アプリで確認できます。
返済が終わったことを画面で確かめてから申し込んでください。
お買い物投資コレカブ
お買い物投資コレカブ(金融商品仲介サービス)を使っている場合、セブン銀行口座を解約するとコレカブも利用できなくなります。
公式は口座解約の前に、別途証券口座の廃止手続きを行うよう案内しています。
順番が逆になると、投資商品の受け皿が宙に浮きます。
証券口座側の手続きは書類のやり取りが挟まることもあり、日数が読みにくい部分です。
解約を決めた段階で先に着手しておくと、待ち時間が重なりません。
海外送金サービス
海外送金サービスを利用中の方は、海外送金取引がすべて完了していることを確認してから解約に進みます。
送金の途中で口座が閉じると、着金の確認や組戻しの相談先がなくなります。
受取人側で受け取りが済んでいるかまで見ておくと確実です。
取引の状況は海外送金サービスのアプリや取引履歴で確認できます。
進行中の送金が1件も残っていない状態にしてから解約に進みましょう。
nanaco連携・デビット付きキャッシュカード
Myセブン銀行アプリで設定したnanaco連携は、アプリのメニューから解除できます。
デビット機能付きのキャッシュカードは口座と一体のため、口座解約とともに使えなくなります。
動画配信や音楽配信の支払いをデビットにしている場合は、先に支払い方法を別のカードへ変更しておきましょう。
変更を忘れると決済エラーが続き、サービス側で自動退会になることがあります。
また公式は、解約後でも解約前のデビット利用分に未振替分があれば支払いの案内をする場合があるとしています。
解約したから請求が消える、ということではありません。
毎月の固定費をどのカードで払っているかを一度洗い出すのが確実です。
FACE CASH(顔認証取引サービス)
FACE CASHを利用していた方が口座を解約した場合、一定期間が経過した後にセブン銀行側で顔情報の登録が解除されます(顔情報のデータも削除されます)。
解除までの間、顔認証を実施すること自体はできますが取引はできません。
宙ぶらりんの期間が気になる方もいるはずです。
解約後すぐ顔認証の利用を止めたいかどうかが判断の分かれ目です。
止めたい場合は、STEP2の段階でセブン銀行ATMから顔情報の登録解除をしておきます。
解約前チェック
- 毎月自動入金サービスを引落日(26日)の8営業日前までに解約したか
- カードローン残高は0円になっているか
- コレカブの証券口座は廃止手続きを出したか
- 海外送金の取引はすべて完了しているか
- デビットで払っているサブスクを別カードへ移したか
- FACE CASHの顔情報を解除するか決めたか
残高・引落し・放置した場合の後始末
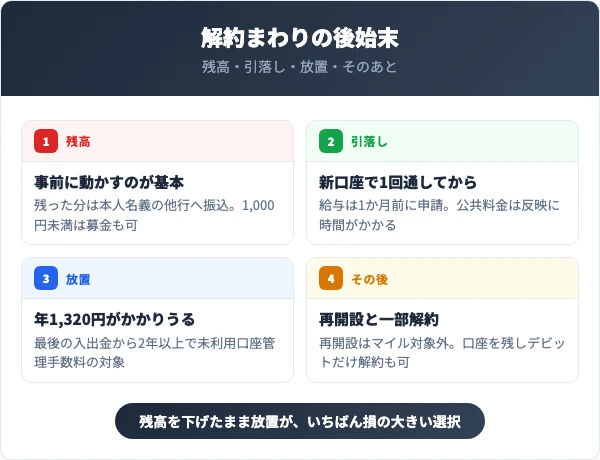
解約そのものより後で効いてくるのが、お金の出入りの付け替えです。
ここを飛ばすと、口座が閉じた後で引落し不能の通知が届くという形で跳ね返ってきます。
このセクションで解説する項目
残高の受け取り方
残高の扱いは、事前に引き出す・他行へ移す・解約時に振り込んでもらう・1,000円未満なら募金する、の4つです。
公式は「事前に可能な範囲でお引出しいただくか、他の金融機関口座へご移動ください」と書いており、先に自分で動かしておくのが基本形です。
そのうえで残った分は本人名義の他行口座へ振り込まれ、振込手数料はセブン銀行が負担します。
1,000円未満なら募金を選ぶこともできます。
ただし、自分では選べないケースもあります。
残高が0円でも解約時に利息が付いた場合、その利息は自動的に募金へ回ります。
残高が0円でも解約時に利息が付いた場合、その利息は自動的に募金へ回る扱いです。
同意画面は「普通預金残高が0円の場合でも解約時に利息が発生することがあります。この場合、発生した利息は当社が定める団体等へ募金いたします」としています。
端数のために振込先を調べるより早く終わる、という選び方も成り立ちます。
給与振込・公共料金の切り替え
給与の受取口座にしている場合は、勤務先の総務・経理に変更を依頼します。
反映のタイミングは会社の締めに左右されるため、解約予定の1か月前には申請しておくと安全です。
電気・ガス・通信などの引落し先も、変更が反映されるまで時間がかかります。
申請した月の請求には間に合わず、翌月から切り替わる例も珍しくありません。
切り替えが済む前に口座が閉じると、振込用紙での再請求や延滞のもとになります。
引落しが新しい口座で1回通ったことを確認してから解約すると確実です。
解約せず放置すると年1,320円がかかることがある
「使わないけれど、残しておいても損はしないだろう」と考えている方は、ここだけは読んでおいてください。
セブン銀行には未利用口座管理手数料(年額1,320円・税込)があり、最後の預入れ・引出しから2年以上経過した口座が対象になります。
ただし、次のいずれかに当てはまる口座は対象外です。
- 残高が10,000円以上ある(定期預金を含む)
- ローンサービスの契約がある
- デビットサービスの契約がある
気をつけたいのは、解約サイトを使うために残高を1万円未満へ下げた口座です。
その引出しから2年以上動きがなければ、対象側に入ります。
利息の付与や手数料の引落しは「利用」に数えられません。
引落しの対象になる場合は、登録のメールアドレスへのメールと、登録住所へのハガキで事前に連絡があります。
未利用口座の残高が未利用口座管理手数料金額に満たない場合は、残高の全額を未利用口座管理手数料に充当いたします。
セブン銀行 未利用口座管理手数料について
残高がゼロ円の未利用口座は当社で解約いたします。
手数料は返却されず、この形で解約された口座を同じ番号のまま使い直すこともできません。
年1,320円がかかる口座・かからない口座
かかる:最後の預入れ・引出しから2年以上動きがない口座
かからない:残高10,000円以上(定期含む)/ローンサービス契約あり/デビットサービス契約あり
利息の付与と、この手数料の引落しは「利用」に数えられません。
つまり「残高を下げたまま放置」がいちばん損の大きい選択肢です。
解約したあと、もう一度口座を作れる?
解約後にあらためて口座開設を申し込むことはできます。
ただし手続きは新規と同じで、審査や本人確認をやり直すことになります。
注意したいのは特典の扱いです。
公式は解約後に再開設した場合、口座開設によるマイル付与の対象外としています。
給与振込や引落しの設定もすべてやり直しになるため、「いったん解約して、必要になったら作り直す」は思ったより手間が戻ってきます。
口座を残して一部だけ解約する道もある
「口座そのものは残したいが、使っていないサービスだけ止めたい」という選び方もできます。
公式の「各種解約」ページは、手続きの入口をセブン銀行口座の解約/ローンサービスの解約/デビット機能の解約/海外送金サービスの解約の4つに分けています。
たとえば給与の受取に口座を使い続けたいけれどデビットは不要、という場合は、口座解約ではなくデビット機能の解約を選ぶほうが目的に合います。
ただしローンサービスと海外送金サービスの解約は書面での手続きになります。
Webで完結する口座解約とは手間が違う点は見込んでおきましょう。
入口は公式の「各種解約」ページにまとまっています。
なおローンやデビットの契約が残っていると、前述の未利用口座管理手数料の対象からは外れます。
口座を残す判断をするときの材料になります。
セブン銀行の口座解約に関するよくある質問(Q&A)
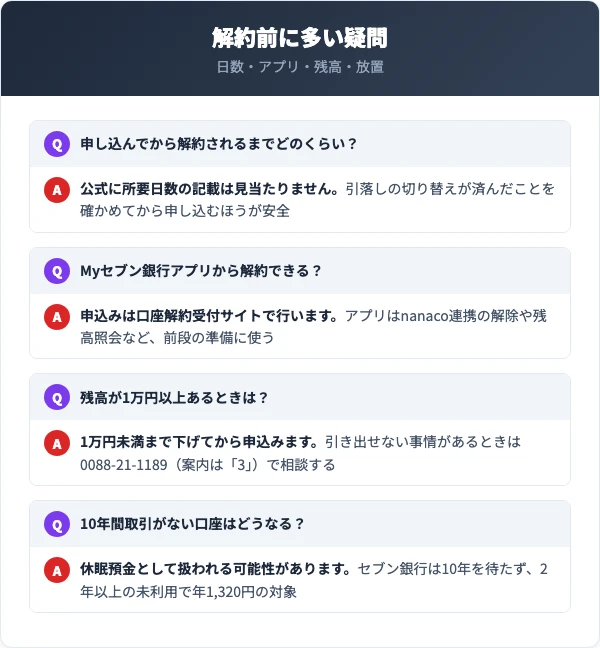
問い合わせが多い4つの疑問を、公式の記載に沿って回答します。
このセクションで解説する項目
申し込んでから解約されるまでどのくらい?
本記事で確認した範囲では、公式に所要日数の記載は見当たりませんでした。
口座解約受付サイトの同意画面にも、よくあるご質問にも、完了までの目安は書かれていません。
日程を逆算したい場合は、引落しや給与振込の切り替えが済んだことを確認してから申し込むほうが安全です。
急ぎの事情があるなら、コンタクトセンターで自分の口座の状況を確認するのが確実です。
Myセブン銀行アプリから解約できる?
アプリだけでは完結しません。
解約の申込みは口座解約受付サイトで行います。
定期預金の中途解約もアプリでは扱っておらず、ダイレクトバンキングサービスかセブン銀行ATMを使います。
アプリでできるのはnanaco連携の解除や残高照会など、前段の準備にあたる操作です。
残高が1万円以上あるときは?
そのままでは口座解約受付サイトを使えません。
ATMや振込で1万円未満まで下げてから申し込みます。
事情があって引き出せない場合は、コンタクトセンター(0088-21-1189・音声ガイダンス「3」)に相談すると、口座の状況を確認したうえで手続き方法を案内してもらえます。
10年間取引がない口座はどうなる?
2009年1月1日以降の取引を最後に10年以上動きがない預金は、休眠預金等活用法にもとづく休眠預金として扱われる可能性があります(金融庁「長い間、お取引のない預金等はありませんか?」)。
休眠預金になったあとも、所定の手続きを取れば預金そのものは引き出せます。
お金が消えてしまうわけではありません。
ただしセブン銀行では10年を待たずに費用が発生します。
最後の預入れ・引出しから2年以上経過した口座は、年1,320円(税込)の未利用口座管理手数料の対象になるためです。
セブン銀行の解約でつまずかないための順番
最後に、6つのステップを実際の作業に割って、順番どおりに並べておきます。
- カードローン残高を0円にする(残っていると口座は解約できない)
- 定期預金を中途解約する(ダイレクトバンキングかセブン銀行ATM/アプリは不可)
- 毎月自動入金サービスを引落日(26日)の8営業日前までに解約する
- コレカブは証券口座の廃止、海外送金は取引の完了を済ませる
- nanaco連携を解除し、デビット払いのサブスクを別カードへ移す
- 顔認証を自分で止めたい場合は、この段階でATMからFACE CASHの顔情報を解除する
- 給与振込・公共料金の引落し先を切り替え、新口座で1回通す
- 普通預金を1万円未満まで下げる(7:00〜19:00のATM引出しは無料)
- 口座解約受付サイトから申し込み、残高の振込先を指定する
- 解約の完了を確認してから、手元のキャッシュカードを裁断して廃棄する
ATM窓口で扱えるのは口座開設・住所変更・お客さま情報の更新・在留期限の更新で、口座解約は含まれません。
放置を選ぶなら、年1,320円の未利用口座管理手数料も判断材料になります。
本文中の条件・手数料・受付時間は、セブン銀行の公式ページおよびよくあるご質問を2026年9月時点で参照しています。
手続きの前に、最新の記載もあわせてご確認ください。
ここさえ済ませておけば、口座解約受付サイトから自分のペースで申し込めます。
ただし下げたまま放置するのがいちばん損です。
最後の入出金から2年以上動きがないと年1,320円の未利用口座管理手数料の対象になり、残高がそれに満たなければ全額が手数料に充てられて、銀行側で口座を解約されます。
私が公式の案内を順に追って確認したところ、解約画面そのもので迷う場面より「先に止めるべきサービスを見落として手続きが進まない」ほうが起きやすいと感じました。
とくに毎月自動入金サービスは引落日が毎月26日、解約の受付期限が引落日の8営業日前です。
ここを逃すと、口座を閉じたあとに1回分の引落しが動きます。